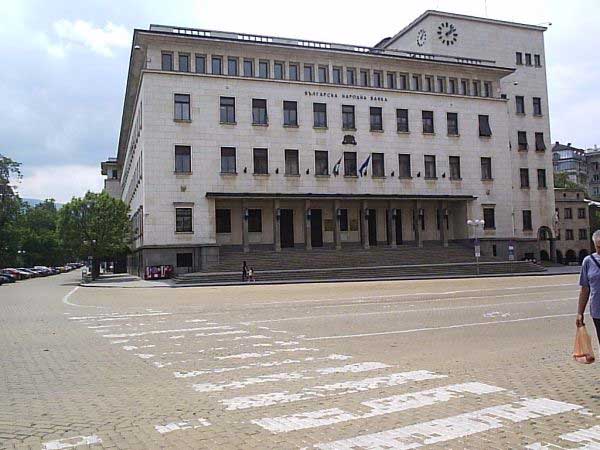
Рекордна печалба от 1.150 млрд. лв. са реализирали българските търговски банки през 2017 г. Това показва отчетът на БНБ за миналата година, който вчера бе внесен в Народното събрание. Сумата е със 76 млн. лв. по-висока от печалбата, реализирана през 2016 г., ако от нея се извади еднократният бонус от продажбата на банковите дялове в международния картов оператор Visa Europe от 186 млн. лв.
Данните за печалбите на банките идват на фона на продължаващо свиване на дохода от лихви. От около година и половина лихвите по депозитите са близки до нулата. В същото време свръхликвидността на трезорите и изострената конкуренция за пласирането на свободните пари са причина за падане и на лихвите по заемите. В резултат постъпленията от лихви по заемите през миналата година са били 2.67 млрд. лв., което е с около 4% по-малко от предходната година.
Банките обаче компенсират свиващите се приходи от лихви с повече постъпления от такси и комисиони. За миналата година нетният доход по тези две пера достига почти 1 млрд. лв., като година преди това е бил 921 млн. лв. Това показва, че конкуренцията за повече клиенти не е повлияла на политиката на банките по отношение на скритите разходи за техните клиенти.
Все пак по-ниската цена на парите е довела до повишена кредитна активност през 2017 г., става ясно от отчета на БНБ. Банковите заеми за бизнеса и домакинствата са се увеличили с почти 5%. Фирмените кредити достигат 33 млрд. лв., докато потребителските заеми вече са над 9 млрд. лв., а жилищните – 9.5 млрд. лв. Наред с ниските лихвени проценти и благоприятната макроикономическа среда положителен ефект върху нарасналото кредитиране е изиграла и Националната програма за енергийна ефективност. През юли 2017 г. правителството е започнало изплащане на отпуснати кредити по тази програма, се посочва в доклада.
Фирмите търсят средства за инвестиционни проекти и за закупуване на оборотни средства, както и за рефинансиране на дълг, показват анкетите на БНБ за кредитната активност. При домакинствата по-високото търсене на жилищни заеми е повлияно от очакванията пазарът на жилища да продължи да се развива в благоприятна посока, както и от нарастването на цените на жилищата. Банките са смекчили стандартите за кредитиране на домакинства и са запазили стандартите по отношение на фирмените заеми, се посочва в отчета на БНБ. При оценката на риска трезорите са повлияни от общото подобрение на макроикономическата среда, повишената платежоспособност на кредитополучателите и благоприятните перспективи за пазара на жилища.
Въпреки безпрецедентно ниските лихви депозитите и на домакинствата, и на бизнеса продължават да растат, като в края на 2017 г. достигат 72.4 млрд. лв. Това е ръст от 6.1% за една година при 7.0% ръст в края на 2016 г. Най-силно се увеличават депозитите на бизнеса – с 13.8% (6.3% в края на 2016 г.) и вече достигат 2 млрд. лв. При спестяванията на домакинства се забелязва обаче забавяне на годишния растеж до 5.4% през декември при 6.6% в края на 2016 г., като размерът им достигна 47.8 млрд. лв.
Активите на банковата система също достигат до рекордно ниво – почти 100 млрд. лв., което е ръст от над 6% спрямо 2016 г. За една година трезорите са свалили нивото на необслужваните кредити от 7 млрд. на 4.2 млрд. лв., като те са изцяло покрити от превишението на капитала над минималното изискване.
Коментарите подлежат на модериране.
Правилата за коментиране
