Posts Tagged ‘банки’

Джо Байдън нарече „бъркотия“ фалита на американските банки

Posted on: март 13th, 2023 by МИГ No Comments

Американският президент Джо Байдън се зарече да потърси отговорност от онези, които са отговорни за „бъркотията“ във финансовата сфера, след фалита на 16-а по големина банка в САЩ Silicon Valley Bank, съобщи БНР. Преди часове американските регулатори затвориха и друга банка – базираната в Ню Йорк Signature Bank, в чието портфолио са основно криптовалути.

Джо Байдън посочи, че е работил с министъра на финансите Джанет Йелън и с директора на Националния икономически съвет Брайън Дийз за справяне с проблемите в Silicon Valley Bank и Signature Bank. „Доволен съм, че постигнаха решение, което защитава работниците, малкия бизнес, данъкоплатците и нашата финансова система“, каза той, като увери, че банковите депозити на американците „ще бъдат там, когато имат нужда от тях“.

Байдън обеща да потърси отговорност от тези, които са „отговорни за тази бъркотия“ и да продължи да настоява за по-строги регулации и по-силен надзор върху по-големите банки, „за да не сме отново в това положение“.

Очаква се по-късно днес Байдън да направи изказване, в което да увери сънародниците си в стабилността на банковата система. 89 процента от инвеститорите на фалиралата банка са с незастраховани депозити, което означава, че всеки от тях не може да получи повече от 250 хиляди долара от вложената сума. Основният бизнес на вложителите беше в сферата на стартиращите компании. Ето защо отзвук от фалита има сред стартиращи компании в целия свят.

В неделя Федералният резерв на Съединените щати направи съвместно изявление заедно с Министерството на финансите и Федералната корпорация за гарантиране на депозитите (FDIC), в което се посочва, че всички вложители на банката Silicon Valley Bank от Силициевата долина ще бъдат защитени и „никакви загуби няма да бъдат поети от данъкоплатеца“.

Регулаторите също така казаха, че това ще важи и за Signature Bank, която също е затворена. Вложителите ще имат достъп до средствата си от 13 март.

Освен това Министерството на финансите заяви, че ще предостави допълнително финансиране до 25 милиарда долара „на отговарящи на условията депозитарни институции, за да се гарантира, че банките имат способността да посрещнат нуждите на всичките си вложители“. Средствата ще бъдат поставени в нова програма за банково срочно финансиране (BTFP) и ще бъдат предложени като заеми до една година.

Федералният резерв заяви, че „не очаква, че ще е необходимо да се черпят средства от тези резервни фондове“. Фед настоя, че капиталовите и ликвидни позиции на банковата система на САЩ са силни и финансовата система на САЩ е устойчива.
Безпрецедентна наглост! Въпреки рекордните печалби банките пак вдигат таксите

Posted on: февруари 14th, 2023 by МИГ 1 Comment

Въпреки рекордната печалба от 2.1 млрд. лв. за изминалата година и активното кредитиране, банковата система у нас продължава да вдига таксите на услугите, които предлага за граждани и фирми.

Нова вълна от корекции в тарифите за физически лица предприемат от февруари, март и април няколко банки в страната, пише сайтът „Сега“.

От 20 февруари Банка ДСК вдига цената на част от най-ползваните от гражданите банкови услуги. Вдига се таксата за откриване на сметка на гише – това вече ще струва 6 лева, а не 4 лв.. Месечната такса за поддържка на сметка с дебитна карта към нея се вдига до 2,74 лева при 2,60 лв. сега, а без дебитна карта услугата поскъпва с 50 ст до 4,89 лева. Обслужването на безсрочен депозит става 3,91 лева на месец от 3,50 лева сега. Вдига се и таксата за поддръжка на студентска карта от 2,60 лв. на 2,74 лева.

Поскъпва още тегленето на пари от каса – банката ще прибира не 0.6% от изтеглената сума, а 0.7%, но не по-малко от 7 лева. Ако сметката е в евро, таксата става 0,8% от теглената сума, но не по-малко от 5 евро.  Повече пари ще ни взимат и за внасяне на пари – сега таксата е 0,2% от сумата, която внасяме в левове, но се вдига на  0,25%. От 0,3% на 0.35% се покачва и таксата за внасяне на суми в евро.

Доскоро безплатни услуги вече ще бъдат таксувани от Банка ДСК – например 10 лева ще струва закриване на разплащателна или спестовна сметка до 6 месеца от датата на откриване.

От 6 март Пощенска банка въвежда такса за внасяне на пари през банкомат. Досега тази услуга беше безплатна, но вече ще се таксува с 0.30 лв, но пак остава доста по-ниска от таксата за внасяне на пари в брой на гише.

Нови такси чакат и клиентите на Централна кооперативна банка от 27 март. Откриването на разплащателна сметка с дебитна карта вече ще струва 5 лева, а не 4 лв. За теглене на пари в брой от разплащателни и спестовни сметки ЦКБ ще прибира 0.6% от суми над 2000 лева, а не 0,5% както сега. Вдига се и таксата за вътрешнобанкови и междубанкови преводи по сметки – от  3 на 3,50 лева.

От април промени ще има и за клиентите на Първа инвестиционна банка. Теглене от пари от банкомат на ПИБ за клиенти на банката вече ще бъде таксувано с 0,15% от сумата, но не по-малко от 30 стотинки. Досега таксата беше 0,1% от сумата. Променя се и таксата за трансакции, свързани със залагания, като става 1,5% от сумата. ПИБ вече ще начислява и такса при внасяне на пари от банкомат – услуга, която в момента е безплатна. От банкомат на ПИБ с дебитна карта на банката таксата вече ще е 30 стотинки. Без такса остава внасянето на пари с кредитна карта.

От началото на февруари и Българо-американска кредитна банка оскъпи някои от своите услуги. Теглене на пари с дебитна карта от банкомат на банката вече струва 30 стотинки, а не 25 ст.. От чужд банкомат таксата вече е 1,20 лв. при 0,99 лв. преди това. Повишена е таксата при теглене на суми в лева или евро от гише.

ОББ обявиха тези дни, че предстои промяна на тарифата за клиентите на КВС Груп  (бивша Райфайзенбанк), във връзка с предстоящото обединение на двете банка. На сайта на ОББ обаче не са публикувани какви точно са промените, а единствено линк към тарифата на ОББ. Вероятно клиентите на КВС Груп изцяло ще преминат към тарифата на ОББ.

Основната лихва в България вече е 1,82%

Posted on: януари 31st, 2023 by МИГ No Comments

Банките спечелиха 2,1 милиарда на гърба на хората

Posted on: януари 31st, 2023 by МИГ No Comments

Банковата система е реализирала рекордна печалба, незапомнена в историята на България, през изминалата 2022 г. Всички банки у нас са спечелили колосалните 2,1 млрд. лв.,показват данните на БНБ към 31 декември 2022 г. Толкова висок финансов резултат не е постиган никога. Най-интересното е, че той идва през година с рекордно ниски лихвени нива. Тоест, банките са натрупали баснословните си печалби основно от таксите, които налагат на гражданите.

Все още не е ясно каква част от печалбата на банките ще бъде изнесена зад граница, защото най-големите финансови институции у нас са с чужда собственост. Възможно е БНБ да принуди трезорите да задържат поне част от положителния си финансов резултат.

Основен принос за рекордния финансов резултат на банките имат спестителите, които практически бяха на загуба от поддържането на средства по влоговете си. През първата половина на годината средната лихва по влоговете на фирмите беше отрицателна – до -0.5%. За гражданите лихвите бяха нулеви, а допълнителните такси по сметките на практика водеха до отрицателна доходност при 15,3% средногодишна инфлация за 2022 г.

В резултат от това, че почти не плащаха лихви на депозантите, банките у нас са реализирали нетен доход от лихви в размер на 3,2 млрд. лв., което е с 470 млн. лв. (17%) повече в сравнение с предходната година. Другото основно перо, което има принос към печалбата, е нетният доход от такси и комисиони. Той нараства със 189 млн. лв. (15.2%) до 1,4 млрд. лв. в края на 2022 г.

Най-внушителна печалба през 2022 г. е реализирала най-голямата банка у нас – Банка ДСК. Тя е завършила годината на плюс 567 млн. лв.

УниКредит Булбанк също отчита солиден ръст на печалбата – от 314 млн. лв. през 2021 г. до 466 млн. лв. през 2022 г.

Пощенска банка е на плюс с 207 млн. лв. през 2022 г.

ОББ също е на голяма печалба, макар да е намалила финансовия си резултат от 171 млн. лв. на 152 млн. лв. Същата тенденция е налице и при Първа инвестиционна банка, която отчита 80 млн. лв. печалба на фона на 100 млн. лв. предходната година.

Чудо! Българските банки се активизираха да вдигат лихвите по заемите

Posted on: ноември 21st, 2022 by МИГ No Comments

Банките у нас вече вдигат не само таксите, но и лихвите. От началото на ноември няколко финансови институции предприеха промени на лихвените условия както по отношение на кредитите, така и на депозитите, следвайки новата политика на Европейската централна банка, която от юли насам на няколко пъти вдигна ключови лихви.

Засега промените на лихвите у нас все още не са толкова мащабни, показва наблюдение на платформата за сравнение на банковите продукти „Моите пари“. Според БНБ до края на годината и през първото тримесечие на 2023 г. ще сме свидетели на по-осезаеми повишения.

През ноември ЦКБ повиши с 0,20 процентни пункта минималните нива на лихвите по ипотечните кредити. В същото време банката промени политиката си по отношение на отстъпките, които клиентът може да получи. Така например, банката дава възможност за отстъпка в лихвата от 0,20 пр.п. на клиенти с издадена дебитна карта или осигуряващи се лица във фонд на ПОАД ЦКБ Сила. Същата отстъпка може да ползват потребители с валидна застраховка в ЗАД Армеец или застраховки „Живот“ и „Злополука“ към ЗЕАД ЦКБ Живот.

ПИБ промени методиката за образуване на лихвите по ипотечните кредити. От началото на ноември доскорошната база за определяне на плаващите лихви е променена – от лихвения процент, базиран на спестяванията, на нов показател, в чийто състав е включен едномесечния EURIBOR. На практика това означава, че банката ще променя лихвата по вече отпуснат кредит всеки месец при това със стъпка, която следва едномесечния EURIBOR. Промяната в методологията влиза в сила само за новоотпуснати кредити. За вече отпуснатите кредити се запазва стария начин на лихвообразуване. Тези, които тепърва смятат да теглят заеми от ПИБ трябва да знаят, че през последните месеци EURIBOR – индексът, който отразява лихвите по депозитите в еврозоната – скочи многократно и от отрицателна величина вече надхвърля 2% за 6-месечния и 12-месечния индекс, а за едномесечния е над 1.4%.

Промени в методологията на лихвообразуването предприе и ДБанк. Досегашната методология, базирана на 6М EURIBOR се заменя с нова, базирана на средните лихви по салда депозити със срочност от 1 ден до 2 години. Новата методология се прилага за всички новоотпуснати кредити. На клиентите с вече отпуснати кредити се предоставя възможност за избор дали да останат на старата методология или да изберат новата, като предоговарянето е безплатно.

През октомври ОББ вече повиши с 0.11 процентни пункта лихвите по ипотеките, които предлага за нови клиенти. Освен това няколко банки вдигнаха лихвите по стари заеми в евро, заради повишение на индекса EURIBOR, с който е вързана лихвата.

При потребителските заеми банките засега са по-пасивни, показват наблюденията на „Моите пари“. Повечето банки обаче спряха промоциите си от лятото, като само една банка удължи срока на съществуваща промоционална кампания до края на годината – Пощенска банка за продуктите си с програма Welcome.

Само две банки за повишили лихвите по депозитите от началото на ноември.

Инвестбанк е вдигнала доходността по 12-месечните стандартни срочни депозити в левове и в евро с 0.10 процентни пункта. Така лихвите по тези депозити стават 0.80%.  Увеличени са лихвите и по 24-месечните дългосрочни депозити в левове и евро с 0.35 п. п., така лихвите за този срок стават 1.25%. А лихвите на онлайн депозита нараства с  0.05 п. п. за 12-месечните и с по 0.30 п.п. за 24-месечните и 30-месечните депозити.

ПроКредит Банк обяви значително увеличение на лихвите по стандартните срочни депозити като промените са различни в зависимост от срока им. За 12-месечните повишението е с 0.70 п. п. , при 24-месечните повишение с 0.80 п.п., а лихвите за 36-месечните депозити се променят от 0.15%  на 1.05%.

Бумът на имотния пазар приключи

Posted on: октомври 31st, 2022 by МИГ No Comments

За две години по време на ковид пандемията продавачите на жилища в Куакърс хил, предградие в най-отдалечения западен край на Сидни, натрупаха състояние. Около 60 – 70 посетители разглеждаха всяка обявена за продажба къща, спомня си Джош Тесолин от агенцията за имоти Ray White. Купувачите се тълпяха на аукциони и наддаваха доста над нормалното. „Искахме например 1 млн. долара, а продавахме за 1.4 млн. долара“, казва Тесолин. „Пазарът тогава беше полудял, картината сега е доста различна.“ Тази година цените в квартала са паднали с 20%, изчислява той. Собствениците оттеглят офертите, защото не могат да получат желаната цена. Пазарът се сгъстява.

Цените на жилищата в Австралия се понижават пет поредни месеца, поставяйки Куакърс хил в предните редици на глобалната тенденция. Докато централните банки се надпреварват да укротят инфлацията, те повишават лихвените проценти с най-бързите темпове от поне четири десетилетия, което сега превръща жилищния пазар в касапница. Цените падат в девет от 18-те държави, наблюдавани от консултантската компания Oxford Economics, а най-бързо е понижението в най-прегрелите пазари. В Канада и Швеция цените са с над 8% надолу от февруари насам; в Нова Зеландия са намалели с повече от 12% спрямо миналогодишния си пик. Цените започнаха да се свличат и в САЩ и Великобритания, а в много страни се поели в същата посока.

Сделките също намаляват. Продажбите на жилища в САЩ през август са били с една пета надолу на годишна база според Националната асоциация на брокерите, лобистка група. В Нова Зеландия продажбите през трите месеца до юни са най-слабите от 2010 г. Акциите на големите британски строителни компании като Barratt и Taylor Wimpey са паднали наполовина тази година. Тези на DR Horton и Lennar, най-големите в САЩ, са се понижили с над 30%.

Краят на възхода

Това представлява краят на дълъг бум, който много собственици на жилища приемаха за даденост. Ниските лихвени проценти по ипотечните кредити и ограниченото предлагане доведоха до стабилен ръст на цените на жилищата в богатия свят през десетилетието след световната финансова криза от 2007-2009 г. Цените в САЩ например до края на 2019 г. са се вдигнали с близо 60% спрямо най-ниската стойност от 2012 г. След това дойде пандемията, по време на която цените наистина се изстреляха в небето. В САЩ, Канада и Нидерландия те са нараснали с над 30% от 2020 г. насам. Локдауните и преходът към дистанционна работа засилиха търсенето на крайградски имоти с градини или офиси. Правителствата, притеснени разпространението на ковид да не доведе до криза в имотния сектор, временно облекчиха или премахнаха ипотечните регулации, което улесни купуването. Спестяванията от времето на пандемията помогнаха на хората, които за първи път купуват жилище, да си осигурят солидни депозити.

Но покачването на лихвените равнища сега върна процентите по ипотечните кредити до нива, невиждани от десетилетия. Преди година 30-годишната ипотека с фиксиран лихвен процент в САЩ беше под 3%; днес е малко под 7%. В Нова Зеландия лихвите по ипотечните кредити надхвърлиха 7% за първи път от осем години; във Великобритания средният петгодишен заем с фиксиран процент вече надхвърля 6% за първи път от 12 години. Това ще направи живота на бъдещите купувачи по-труден и ще увеличи вероятността от неприятности за настоящите собственици на жилища. Промяната може да доведе до неприятни политически и социални последици за много години напред.

Най-уязвимите пазари

Три фактора ще определят къде болката ще е най-остра и следователно къде тези последствия са най-вероятни. Първият е доскорошният ръст на цените. Жилищните пазари с най-значително поскъпване от началото на пандемията са особено уязвими към охлаждане на търсенето. Докато в много богати държави те се забавиха до едноцифрени годишни темпове на растеж в началото на 2022 г., САЩ и Канада поддържаха двуцифрени ръстове, подхранвани от огромното търсене на жилища в планинските градове и щатите от слънчевия пояс, които привличат заможни калифорнийци и нюйоркчани, наред с градове като Торонто.

Нивата на заемане са вторият фактор. Колкото по-голям е дългът на домакинството като дял от дохода, толкова по-уязвими са собствениците към по-високите ипотечни плащания и към риска от неизпълнение. Централните банкери ще намерят утеха във факта, че дългът на домакинствата спрямо дохода в страни като САЩ, Великобритания и Испания е по-нисък, отколкото в навечерието на световната финансова криза. Въпреки това някои държави са изправени пред планина от дългове. Това ги прави чувствителни дори към малки повишения на лихвите по ипотечните кредити. Домакинствата в Австралия, Канада и Швеция, които успяха да избягат от тежестта на финансовата криза, през последващите години натрупаха зашеметяващи количества заеми, което предизвика предупреждения от страна на финансовите регулатори. Както каза Стефан Ингвес, управител на централната банка на Швеция: „Все едно седиш на върха на вулкан“.

Третият фактор е скоростта, с която по-високите лихвени проценти се прехвърлят към собствениците на жилища. Най-големият риск е за хората с ипотечни кредити с плаващ лихвен процент, който варира в зависимост от промените в основните лихви. Техният разполагаем доход незабавно намалява. В Канада повече от половината ипотеки са с променлива лихва; в Австралия и Швеция те представляват близо две трети.

В други страни заемите с фиксирани условия са много по-често срещани, затова повишенията на лихвите ще се прехвърлят със значително закъснение. Такива са повечето ипотеки в САЩ. Този вид е набрал популярност и в Европа. Но не всички заеми с фиксирани лихви са еднакви. В САЩ повечето от тях са постоянни за две-три десетилетия. В други страни дори разходите на кредитополучателите с фиксиран лихвен процент ще нараснат доста скоро. В Нова Зеландия тези ипотеки съставляват по-голямата част от съществуващите заеми, но над 70% са с падеж под две години. Същото важи за почти половината от издадените миналата година ипотеки във Великобритания.

Всичко това накуп създава нужните предпоставки за дълбока жилищна криза. Този път обаче вероятно ще бъде водена не от САЩ, а от Канада, Нидерландия, Австралия, Нова Зеландия и Норвегия (виж таблицата). В Австралия и Канада цените може да паднат с до 14% от пика си, малко повече от очакваното в Америка или Великобритания, според прогнози на фирми за имоти. Икономисти от Royal Bank of Canada очакват обемът на продажбите в страната да спадне с повече от 40% през 2022-2023 г., надхвърляйки спада от 38% през 2008-2009 г.

Прагове на търпимост

Във всяка държава някои хора ще пострадат повече от други. Кредитният рейтинг на средния заемател се подобри през последните години благодарение на по-строгите регулации, въведени след световната финансова криза, които затрудниха взимането на ипотеки от по-рискови кредитополучатели. Но токсичната комбинация от ценови шок и скок в разходите за живот сериозно ще натоварят собствениците на жилища.

В Австралия например три пети от жилищните кредити са с променливи условия. Според последния доклад на централната банка за финансовата стабилност от 7 октомври, половината от тези кредитополучатели ще открият, че оставащите им пари след плащане на ипотека и основни разходи за живот ще намалеят с поне една пета, ако лихвените проценти се покачат в съответствие с пазарните очаквания; а за 15% тази сума ще стане отрицателна. Във Великобритания за близо 2 млн. домакинства, или една четвърт от тези с ипотеки, по-високите плащания могат да изядат допълнителни 10% от техния доход до началото на 2025 г. В Нидерландия делът на собствениците на жилища, които дават над една четвърт от дохода си за ипотечни вноски, ще се повиши от 12% на 26%, ако лихвените проценти се покачат с три процентни пункта.

Хората, които купуват жилище за първи път, както и най-новите кредитополучатели, са особено уязвими. Мнозина натовариха финансите си с покупката на дом и оставиха по-малко свободни средства, с които да покрият скока в разходите за ипотека. Миналата година в САЩ една от всеки три сделки е била за покупка на първо жилище. Спестяванията на мнозина са оскъдни. Около половината от австралийските купувачи, които са взели заеми между началото на 2021 г. и август 2022 г., имат заделени за черни дни пари за по-малко от три месеца ипотечни вноски. Милениалите, които най-накрая са успели да си купят имот, ги чака неприятна изненада.

Купувачите на първо жилище също така са имали по-малко време да натрупат капитал. Oxford Economics изчислява, че спад от 15% на цените на жилищата в САЩ за една година би изтрил две трети от стойността на имота, която се е натрупала от началото на пандемията. За разлика от тях по-възрастните собственици са по-сигурни. Повече от половината притежатели на жилища в САЩ на възраст 65 или повече години са се преместили преди началото на хилядолетието. Това излага новите собственици на по-голям риск да бъдат изтласкани към отрицателен собствен капитал, което затруднява смяната на жилище или повторното ипотекиране. Във Великобритания 20% спад на цените би оставил до 5% от ипотеките с отрицателен капитал, според Нийл Хъдсън от консултантската компания Residential Analysts. Около един от всеки десет ипотекари в Лондон ще бъде засегнат.

Последствия за банките и икономиката

Добрата новина е, че банките трябва да могат да издържат на спада. През 2007 – 2009 г. ръстът на неплатените дългове тласна някои от американските банки към ръба. Тези във Великобритания вече държат почти четири пъти повече капитал за покриване на загубите според Capital Economics. Последният стрес тест на Английската централна банка показа, че кредиторите в страната ще могат да поемат 33% спад на цените на жилищата и ръст на безработицата от 3.5% на 12%. В САЩ банките отстъпиха от ипотечния пазар, а повече от половината нови ипотечни заеми сега се предоставят от небанкови институции. Така рисковете вече не са концентрирани в системно важни кредитори.

Все пак свиването на жилищния пазар ще има дълбоки последствия. „Жилищният цикъл Е бизнес цикълът“, пише Едуард Лиймър от Калифорнийския университет, Лос Анджелис, в статия, публикувана през 2007 г. В нея се отбелязва, че осем от последните десет рецесии в САЩ са били предшествани от забавяне на жилищния пазар. След финансовата криза Лиймър издаде нов доклад, озаглавен „Жилищата наистина са бизнес цикълът“, в случай че читателите не са схванали посланието. Връзката между двата цикъла възниква поради „ефекта върху богатството“, който недвижимото имущество има върху собствениците. Когато цените на жилищата растат, хората са уверени във финансовото си състояние, така че заемат и харчат повече. Когато стойността им се понижава, хората затягат коланите. През 2019 г. изследване на Bank of England установи, че 10% ръст на цените на жилищата повишава потреблението с 0.35-0.5%.

Друг важен канал между жилищния пазар и останалата част от икономиката са инвестициите. Капиталовите разходи, свързани с жилищата, особено тези в строителството, могат да бъдат изключително нестабилни – и често правят разликата между растяща или свиваща се икономика. Действително по-малките инвестиции в жилища представляваха една трета от спада на американския БВП през 2007 – 2009 г. Изследвания във Великобритания откриват подобни резултати. Строителите на жилища се забързват при бумове, а при лоши новини за икономиката се отдръпват. С нарастването на несигурността новите строежи на американски частни жилища са намалели с 20% от април. Този път притиснатите кредитополучатели, които вече са останали с по-малко пари заради инфлацията и солидните сметки за енергия, ще харчат по-малко за други стоки и услуги, докато се опитват да покрият по-високите си ипотечни плащания.

Някои хора виждат положителна страна на срива на жилищния пазар. Те се надяват по-ниските цени да позволят на младите хора да купят своите първи домове. Почти със сигурност тези надежди ще бъдат попарени. При корекции на пазара, а понякога и години след това, нивата на собственост обикновено падат, вместо да се повишават. Във Великобритания например около 65% от хората притежават собствен дом, което е спад от 70% в началото на световната финансова криза. В Ирландия, която преживя огромен крах в края на първото десетилетие на века, процентът собствени жилища все още е с повече от 10 процентни пункта под своя пик. Икономическите условия, които причиняват спад на цените, в същото време понижават шансовете на желаещите да купят жилище. Безработицата расте, а заплатите намаляват. Когато лихвените проценти скачат, хората могат да вземат по-малко заеми, а ипотечните кредитори обикновено стават по-сдържани по отношение на кредитирането. В Канада по-високите разходи по заемите ще погълнат спестеното от по-ниската покупна цена, прогнозира Цур Съмървил от University of British Columbia.

Политическият ъгъл

Най-голям ефект спадът на жилищния пазар може да има в политиката. В страните, където притежаването на собствен дом се възприема като традиция, по-ниските цени без никакво повишаване на достъпността ще сипят сол във вече болезнените рани. „Падане до какво? До абсурдно гротескни цени вместо просто немислими? – пита Робин Блек, обществен работник и механик на велосипеди в Монреал. – По принцип приех, че мечтата е приключила. Пропуснах възможността.“ Някои милениали пестяха, за да си позволят депозит; сега те ще трябва да се борят с много по-високи ипотечни плащания. Дебне заплахата от отнемане на имоти. Да загубиш къщата си е далеч по-възможно отпреди.

Установените собственици на жилища с години се утешаваха с мисълта, че дори растежът на реалните заплати да е ужасен, поне цената на къщата им расте. Тези дни приключиха. Дори бейбибумърите, големите печеливши от десетилетния ръст на цените, сега са изправени пред перспективата да живеят с по-скромни средства след пенсиониране, тъй като преместването в имот с по-ниска стойност става по-малко изгодно. Всичко това означава, че нарастващите лихвени проценти ще имат непредсказуеми политически последици, докато хората, които някога са имали полза от статуквото, откриват какво е чувството да си от губещата страна.

В такъв случай не се изненадвайте, ако политиците стартират мащабни спасителни операции. Правителството на Унгария вече предложи на гражданите си защита от нарастващите лихви по ипотечните кредити. В своя анализ на жилищния сектор в Нова Зеландия МВФ предупреждава, че „може да е необходима политическа подкрепа, за да се избегнат вторични ефекти и отчетлив спад“. Съобщава се, че в Испания банките обмислят да ограничат увеличенията на плащанията по ипотеките с променлива лихва. Мартин Луис, британски финансов анализатор, който има повече влияние от всички вестници в страната взети заедно, започна кампания собствениците на имоти да бъдат подкрепени от държавата. Докато цените на жилищата падат до земята, тези искания само ще растат.

2022, The Economist Newspaper Limited.

Путин национализира всички руски банки

Posted on: октомври 28th, 2022 by МИГ No Comments

Руският президент Владимир Путин утвърди списъка на финансовите институции, чиито собственици няма да могат да продават своите активи без специално разрешение от държавата. В него са 45 банки, сред които всички най-големи чужди.

Забраната засяга Райфайзенбанк, ЮниКредит и Ситибанк, които общо имат активи за 3,5 трлн. рубли и държат влогове на физически лица за 264 млрд. рубли. В списъка са още немските Сommerzbank и Deutsche Bank, френските Natixis, BNP Paribas и Credit Agricole, японските MUFG, Sumitomo и Mizuho, американската Goldman Sachs, швейцарскиата Credit Suisse, която се води „любимата банка на руските олигарси“, тъй като обслужваше приближените до Кремъл Алишер Усманов, Роман Абрамович, Виктор Векселберг и Олег Дерипаска и преди началото на войната държеше поне $30 млрд. руски активи.

Забрана за продажба имат дори дъщерните банки на западните автомобилни концерни като „Тойота банк“, „БМВ Банк“ и „Фолксваген банк“, както и небанковите кредитни структури, които обслужват международните платежни системи (дъщерните структури на Paypal и Western Union).

Списъкът е продължение на указа на Путин от 5 август 2022 г., с който той забрани на инвеститорите от „неприятелски страни“ да извършват сделки по продажба на акции и дялове в руски кредитни институции. За да продадат своя дял, те трябва да получат специално разрешение от президента, в противен случай сделките ще се смятат за „нищожни“.

Източници на „Ройтерс“ твърдят, че руските власти са обсъждали и въвеждане на външно управление в тези банки. Така хем ще се запази чуждата собственост, хем всички операции ще минат под контрола на държавата. За идеята лобира шефът на Внешторгбанк Андрей Костин, който смята, че ще е справедливо държавата да „прибере“ всички чужди банки в Русия. „Нашите банки ги взеха, сега трябва да вземем техните банки. За да имаме паритет“, каза той през юни на международния икономически форум в Санкт Петербург.

ЕЦБ планира нов скок на лихвите с 0,75%, у нас банките вдигат таксите

Posted on: октомври 25th, 2022 by МИГ No Comments

Европейската централна банка се очаква да остави настрана притесненията за рецесия и да извърши още едно голямо увеличение на лихвените проценти тази седмица, за да охлади инфлацията.  Инфлацията в еврозоната се изкачи до исторически връх от близо 10% през септември, пет пъти над целта на ЕЦБ от 2%.

Управителният съвет на ЕЦБ миналия месец повиши основните си лихвени проценти с безпрецедентните 75 базисни пункта и много наблюдатели очакват да повтори този ход на срещата в четвъртък (27 октомври).

Домакинствата и предприятията се готвят за мрачна зима, тъй като Русия продължава да свива доставките на газ за Европа, пораждайки страхове от енергиен недостиг и високи сметки за електричество и отопление. Войната в Украйна също повиши разходите за храна, докато прекъсванията на веригата за доставки от времената на пандемията, съчетани с по-високите производствени разходи, увеличиха ценовия натиск върху редица стоки.

„Тези, които смятаха, че инфлацията е мъртва, сега знаят, че това не е така. Сега звярът се събуди. Зависи от централните банкери политици да го укротят отново“, казва управителят на Бундесбанк Йоахим Нагел.

Макар и по-бавно от други централни банки, ЕЦБ използва поредица от повишения на лихвите, за да постави инфлацията под контрол, но с риск да забави икономическата активност до такава степен, че да предизвика спад на икономиката на еврозоната.

В Съединените щати, където инфлацията е на 40-годишен връх, Федералният резерв наскоро заяви, че няма „безболезнен“ начин за борба с бързите цени. Забавянето на икономическия растеж и пазара на труда в САЩ ще бъдат „необходими“ за намаляване на инфлацията, каза Фед, който повиши лихвите по-бързо и по-агресивно от ЕЦБ.

Президентът на ЕЦБ Кристин Лагард обаче също предупреди, че еврозоната също е изправена пред „значително забавяне“. Ако Русия напълно спре газовите потоци към Европа, икономиката на еврозоната може да се свие с близо 1% през 2023 г., казва вицепрезидентът на ЕЦБ Луис де Гиндос.

На фона на очакваното плавно покачване на лихвите и у нас, банковите услуги продължават да поскъпват. Така откриването на разплащателна сметка в две от големите банки у нас вече струва 8 лева. Цената на услугата варира между 2 и 8лв. за отделните трезори, като най-често срещаната тарифа е 5 лева.

Някои от банките увеличават таксите за поддръжка на сметки, по които се получават заплати, а други вдигат тарифите за проверка на наличност. Един от основните аргументи за по-високите такси досега бяха ниските лихви, заради водената от ЕЦБ политика.

Почна се! Банки изненадаха стари клиенти с двоен скок на лихвите по ипотеки

Posted on: октомври 14th, 2022 by МИГ No Comments

Банките вече са започнали да вдигат лихвите по кредитите – както на новоотпуснатите, така и по действащи договори. При някои ипотеки скокът на лихвата дори е двоен. Това алармираха в социалните мрежи сюрпризирани клиенти, с кредити сключени преди години.

Потребител се оплаква, че „Уникредит Булбанк“, без да го уведоми, е увеличила този месец лихвата на ипотеката му в евро от 2.9% на 5.16% – ръстът е почти двоен. Друг дава пример с „Прокредит Банк“, която още в края на август е предупредила, че заемът му поскъпва с цял процентен пункт (по-точно с 0.98%) заради повишение на индекса EURIBOR, с който е вързана лихвата. По същата причина ПИБ е увеличила в началото на октомври с 0.5 п.п. лихвата на всички свои бизнес клиенти. ОББ пък обяви, че от този месец вдига с 0.11 процентни пункта ипотеките, които предлага за нови клиенти. Наред с това повечето банки спряха промоциите си от лятото за жилищни и потребителски заеми.

Хората и фирмите, теглили заеми преди години, са неприятно сюрпризирани от светкавичната реакция на българските банки след решенията на ЕЦБ от юли и септември да увеличи ключови лихви в опит да охлади кредитирането и инфлацията. Още повече, че банкови експерти ни уверяваха как новият тренд към повишаване на лихвите у нас ще върви плавно, на стъпки, като първо ще се вдига доходността по депозитите, после лихвата на новоотпуснатите заеми и едва на следващ етап – на старите заеми. И че при голямата конкуренция между банките у нас, те няма да бързат да оскъпяват заемите за своите клиенти.

Да, ама не. Причината за бързото покачване на лихвите по действащи заеми е начинът, по който те се формират. Той е посочен в договора с банката и затова хората с кредити е добре да си припомнят какво пише в него. Там пише и при какви условия и колко често в годината лихвата може да бъде променяна.

Тези, които имат заеми с фиксирани лихви, може да бъдат спокойни. Това обаче е минимален дял от отпуснатите заеми у нас, почти няма дългосрочен кредит с фиксирана лихва, или ако има, тя действа само година, две, три, най-много пет от плана за погасяване.

Лихвата в болшинството случаи е съставена от два компонента – плаващ и фиксиран, и именно плащият в последните месеци расте нагоре. При някои банки това е пазарният индекс EURIBOR (средното лихвено ниво, при което банките в еврозоната си разменят срочни депозити в евро). При други базата е средната лихва по депозитите в българските банки, която се обявява от БНБ всеки месец, при трети – ОЛП (основния лихвен процент), четвърти са избрали комбинация от различни парамерти.

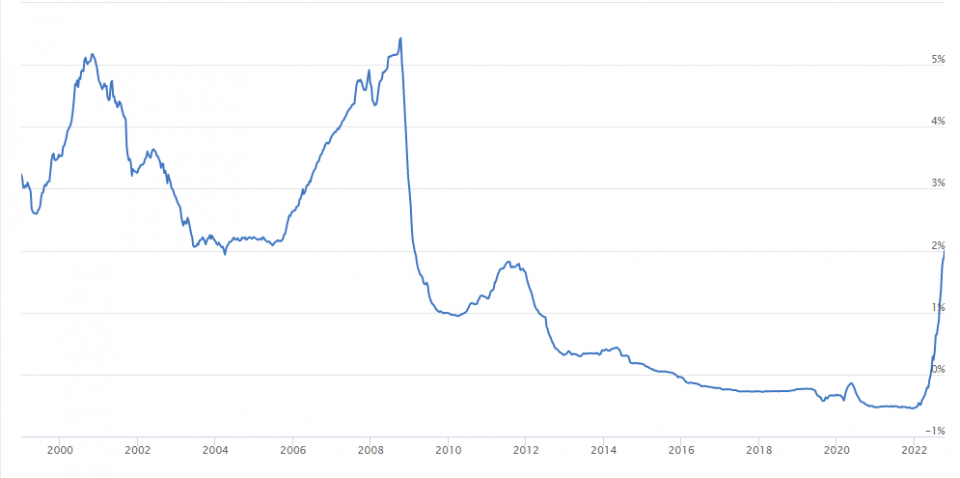
EURIBOR  в последните 7 години бе отрицателна величина, но от няколко месеца тръгна рязко нагоре – в момента е 1.3% за тримесечния индекс, 1.8% за шестмесечния и 2.6% за 12-месечния. ОЛП шест поредни години бе нула, но от октомври е 0.49%. Така че домакинствата, теглили левови кредити от банки, които се водят от стойностите на EURIBOR и ОЛП, ще са първите и най-потърпевши от новата политика на затягане на кредитирането. А ако заемите им са в евро – със сигурност лихвата е обвързана с EURIBOR.

Движение на 6-месечен EURIBOR

Повечето банки у нас (както е видно от таблицата по-долу) са приели за база при опреляне на лихвите по кредитите средно месечните нива на лихвите по депозитите, които засега почти не са помръднали, въпреки че няколко по-малки банки предприеха вече повишение на доходността на спестяванията.

Не трябва да забравяме обаче, че банките може да решат да повишат фиксираната компонента, като обявят, че има условия на повишен риск. Което и правеха в годините с нулеви лихви по депозитите и минусови пазарни индекси, вместо пропорционално на тях да намаляват лихвите по заемите.

Прочетете отново договорите си, съветват кредитни експерти. Така ще си припомните не само котвата (т.нар референтен лихвен процент), която банката е избрала за определяне на лихвите по заемите, но и кога може да очаквате промяна в размера ѝ. Някои банки са решили да правят промени в лихвите по заемите само веднъж в годината, други два пъти или четири, а има три банки, които са обявили, че ще ги преразглеждат всеки месец.

Освен това различните банки по различен начин реагират на изменение на референтния индекс – някои са определили, че ще променят лихвата по действащите заеми, само когато изменението на РЛП е с повече от 50 базисни пункта, други – с повече от 30 б.п., трети – с 25.

                                                                                                                         Източник: Моите пари

Банките се готвят да вдигат лихвите по кредитите

Posted on: октомври 10th, 2022 by МИГ No Comments

Търговските банки у нас вече дават индикации за увеличение на лихвите по кредитите. Най-напред към юридическите лица, до края на годината се очаква това да усетят и домакинствата, които имат заеми.

В същото време, прогнозите за личната инфлация, която ще усети всеки върху джоба си, извън официалната статистика, вече надхвърлят 30%. От началото на октомври БНБ увеличи основният лихвен процент с 0,5 пункта. Така за първи път след януари 2016 г. този процент се вдига.

Повишението отбелязва и най-високата стойност на лихвения процент от декември 2009 г., когато той бе 0,55 на сто. Това няма да е последното увеличение, прогнозират експерти.

Решението идва в отговор на инфлацията и след като в последните месеци редица водещи централни банки по света увеличиха своите основни лихви, ефектът върху политиката на търговските банки няма да закъснее и още до края на годината ще започне ръст на лихвите по кредитите. Най-вероятно първо за новите заеми, а след това и тези по съществуващите.

„Към настоящия момент има две банки, които са предприели корекции в лихвите. Едната – с 0,11 в лихвата по кредити за нови клиенти. Другата е предприела корекция в лихвите по всички кредити, включително новоотпуснати. За момента тези корекции се отнасят само за юридически лица“, коментира пред БНР финансовият анализатор Десислава Николова.

От октомври банките ще увеличат лихвите

Posted on: септември 29th, 2022 by МИГ No Comments

През октомври първите банки ще започнат да вдигат лихвите по кредитите и депозитите си между 0,1% и 0,5%. Повечето обаче ще го направят от 1 януари.

Вероятно това ще става постепенно. Нагоре първо ще тръгнат лихвите на новите клиенти, а с 6 до 12 месеца закъснение това ще се отрази и на вече изтеглилите кредити“. Това обяви пред „Нова Нюз“ експертът Тихомир Тошев. Той допълни, че в момента търсенето на кредити с фиксирана лихва е завишено.

„Те варират между 2,8% и 4% за 5-годишния период. „Хората предпочитат нея пред плаващата лихва, заради страха от увеличение. Трябва да се направи песимистичен анализ при възможна лихва 5%, а ако месечната вноска не надминава повече от 30% от доходите, тогава няма проблем“, обясни Тошев.

И призова закупилите имот „на зелено“ да направят повторен анализ при новите условия дали ще могат да се справят. От своя страна Иво Димитров сподели, че увеличението се отнася за средния лихвен процент. „0,02% не е ръст, който да ни притеснява. Смятам, че ще има и нови промоции, но ръст на лихвите няма да има още от октомври“, заяви той.

Важна новина за купилите жилище с ипотечен кредит

Posted on: септември 8th, 2022 by МИГ No Comments

Банките не могат да променят еднолично условията, при които е изтеглен кредитът. Пазарният индекс обаче, за който са вързани кредитите, ще променя лихвите. Това ще доведе до бавно покачване на лихвите по кредитите. Повишението на лихвите ще започне за новоизтеглените кредити. За изтеглените кредити, това ще се случи след година- година и половина.

„Бързият кредит не е по-изгоден. Добре е той да се тегли за нещо наистина много необходимо и веднага на първа заплата да се погасява. Когато ни трябва сума над 500 лв., е по-добре да се изтегли банков кредит, а не бърз“, каза управителят на „Кредит Център“ Тихомир Тошев, цитиран от БНТ.

Винаги трябва да имаме настрана между 3 и 6 вноски, препоръча кредитният консултант. Защото една невнесена вноска води до лошо кредитно досие и оттам – затруднен достъп до кредитиране.

Банките спечелиха 1 млрд. лв. за 6 месеца

Posted on: юли 30th, 2022 by МИГ No Comments

Печалбата на банките у нас е над 1 милиард лева за първото полугодие на годината. Това е ръст с 359 млн. лв. или 54.5 на сто спрямо шестте месеца на предходната година, съобщи Българската народна банка (БНБ).

Ръстът на кредитите изпреварва този на депозитите. Намалява размерът на необслужваните заеми. За година българите са спестили 805 милиона лева, сочат още данните на БНБ.

В края на юни депозитите в банковата система са 121.8 млрд. лв., което е с 2.1 млрд. лв. (1.7 на сто) повече спрямо края на март.

Нарастват депозитите на нефинансови предприятия (с 1.2 млрд. лв. или 3.3 на сто), на домакинства (с 805 млн. лв., 1.2 на сто), на кредитни институции (с 492 млн. лв., 7.7 на сто) и на сектор държавно управление (с 215 млн. лв., 6.5 на сто). Намаляват депозитите на други финансови предприятия (с 658 млн. лв., 14.3 на сто).

Отношението на ликвидно покритие в края на юни е 265.3 на сто и се запазва спрямо отчетеното в края на март. Ликвидният буфер е 38.9 млрд. лв., а нетните изходящи ликвидни потоци възлизат на 14.7 млрд. лв. (при съответно 40.9 млрд. лв. и 15.4 млрд. лв. в края на март).

В края на юни общите брутни кредити и аванси са 89.8 млрд. лв. или с 2 млрд. лв. (2,3 на сто повече спрямо края на март. Брутният кредитен портфейл се увеличава с 2.3 млрд. лв. (2.9 на сто) до 81 млрд. лв., а вземанията от кредитни институции намаляват с 332 млн. лв. (3.6 но сто) до 8.8 млрд. лв.

Кредитите за домакинства спрямо края на март се увеличават с 1.5 млрд. лв. (4.8 на сто), тези за нефинансови предприятия – с 582 млн. лв. (1.4 на сто), а за други финансови предприятия – с 354 млн. лв. (6.8 на сто).

Кредитите за сектор държавно управление намаляват със 78 млн. лв. (8.2 на сто).

Брутният размер на необслужваните заемии аванси в края на юни е 4.71 млрд. лв. (при 4.832 млрд. лв. в края на март), а делът им в общата сума на брутните кредити и аванси е 5.24 на сто (при 5.5 на сто в края на март).

Нетната стойност на необслужваните кредити и аванси (след приспадане на присъщата им обезценка) в края на второто тримесечие е 2.436 млрд. лв. (при 2.458 млрд. лв. в края на март), а делът ѝ в общата нетна стойност на кредитите и авансите е 2.82 на сто (при 2.92 на сто в края на март).

Какво се случва на имотния пазар след вдигане на банковите лихви?

Posted on: юли 28th, 2022 by МИГ No Comments

През последните месеци много от агенциите за недвижими имоти отчитат охлаждане на интереса на клиентите си. Това в немалка степен се дължи на нестабилния пазар, който в момента е под влияние на редица фактори като висока инфлация, ръст в цените на строителните материали и ниски лихви по спестяванията и кредитите. Всеки от тези фактори оказва натиск, както върху купувачите, така и върху продавачите и това води до нехарактерно висока волатилност в цените на имотите.

Заради поскъпването на строителните материали строители масово спират продажбата на имоти „на зелено“. Това може да предизвика дефицит в цената на имотите, а също и до още по-висок ръст на цените на жилищата в страната. Всеки ръст в цените на суровините и материалите бързо се отразява и в цената на жилищата заради инфлацията.

Бързият ръст в цените на строителните материали и желязото води до несигурност в крайната цена на един имот в завършен вид. Ако изчисленията за крайната цена на един имот при първа копка са едни, то до завършването те могат да се увеличат с между 20% и 50%. Ето защо, все повече купувачи се отказват от сделки преди завършване на сградите. Това логично води до повишаване на интереса към вече построените имоти, но повишаващото се търсене води логично и до ръст в цените им, а той възпира немалка част от купувачите.

От друга страна, имаме и галопираща инфлация. Средногодишната инфлация за периода юли 2021 – юни 2022 г. спрямо периода юли 2020 – юни 2021 г. е 9.3%, а годишната инфлация за юни 2022 г. спрямо юни 2021 г. е 16.9%. Инфлацията стопява стойността на спестяванията. Образно казано, ако преди година с една сума пари сте можели да си купите 100 единици от нещо, то днес със същата сума можете да си купите с 15% по-малко или 85 единици. Това означава, че хората, разполагащи със спестявания, трябва да ги инвестират в нещо, което да може да запазва стойността им, а недвижимите имоти са именно точно такива и имат допълнителното предимство, че могат да носят пасивни доходи от наем на своите собственици, предава offnews.bg.

Друг фактор са продължаващите ниски лихвени нива по предлаганите жилищни кредити от банките. По данни на БНБ през май 2022 г. средният лихвен процент по жилищните кредити в левове се понижава с 0.03 пр. п. до 2.54%, а ГПР – с 0.04 пр. п. до 2.78%. Тенденцията за понижаване на лихвите по кредитите не е от днес и можем да отбележим, че едва ли ще видим по-ниски нива от тези в момента.

Данните на различни агенции за недвижими имоти показват охлаждане на интереса на купувачите. Основно поради несигурността около изброените по-горе фактори и в каква посока ще повлияят те на пазара. Това води до забавяне на темпа на ръст на цените на недвижимите имоти и дори в определени райони минимален спад, което от своя страна отваря един добър прозорец именно за покупка на недвижим имот на цени под пазарните. В дългосрочен план цените на имотите неминуемо ще нарастват, калкулирайки в себе си инфлацията. Според данните на един от най-известните сайтове за недвижими имоти, се вижда, че един стандартен тристаен апартамент в столицата, който е в масов квартал като Младост, е увеличил стойността си за последните 18 години от 34 200 евро до 120 хиляди евро.

Разбира се, не всеки разполага с достатъчно голям обем спестявания, с който самостоятелно да финансира покупката на имот. Ето защо най-често това става с банков кредит. Всеки кредит има своите специфики от гледна точка на максимална сума, лихвен процент, дължими такси и т.н. Всяка от големите банки в страната предлага различни кредитни продукти и промоционални оферти за клиентите си.

Уникредит Булбанк например предлага няколко вида ипотечни кредити. С „Моят нов дом“ клиентите могат да се възползват от финансиране до 90% от стойността на имота и да получат промоционален лихвен процент от 2.59%.

При Първа инвестиционна банка условията по кредит „Право на избор“ са близки, но тук клиентите получават значително по-ниска лихва от 2.3%, която е и под средната на пазара. Банката има и специално предложение при рефинансиране на ипотечен кредит от друга банка – в зависимост от индивидуалния кредитен рейтинг на кредитоискателя, Fibank ще заплати дължимите разноски за нотариални и държавни такси, свързани с учредяване на ипотека, в размер до 1200 лв. Друг бонус, който ще получат клиентите, е при одобрение за ипотечен кредит те могат да се възползват и от предварително одобрен овърдрафт по дебитна карта в размер до 3 работни заплати, при 0% годишна лихва за първата година.

Предложението на ОББ пък включва лихвен процент, започващ от 2,69%. Техните клиенти могат да разчитат на предварително одобрение в рамките на един работен ден и не дължат такса при кандидатстване.

При Банка ДСК пък максималният размер на кредита, на който могат да разчитат клиентите, е до 200 хил. евро или 400 хил. лв. Лихвеният процент е променлив за целия срок на договора, при условията на програма „ДСК Уют плюс“ и избрана неограничена имуществена отговорност – 2,89%.

Пощенска банка към момента има активна промоция по своите жилищни кредити, която е валидна до края на месец август. Условията по нея включват лихвен процент от 2.6% и максимална сума на кредита от 700 хил. лв. Банката предлага и възможност за ползване на овъдрафт без лихва за цяла година, за да могат клиентите да разполагат допълнителни средства по всяко време и навсякъде.

Банките вдигат лихвите по депозитите

Posted on: юли 28th, 2022 by МИГ No Comments

Вече има банки, които предлагат 2% лихва по депозитите. Това съобщават от платформата за сравняване на банкови продукти „Моите пари“. Те отбелязват, че тенденцията на нулеви и дори отрицателни лихви се обръща. Такива са очакванията и след решението на Европейската централна банка от тези дни за първи път от 11 години да повиши с 0.5 пункта лихвите по депозитите и анонсът подобна стъпка да има през есента.

Засега само няколко от малките банки у нас предлагат олихвяване на влоговете в търсене на ресурс, за да разширят кредитирането. В зависимост от срочността, лихвите, които предлагат те започват от 0.40% годишно и достигат 1.50%.

2% лихва предлага единствено TBI Банк и се отнася за 60-месечни (5-годишни) депозити. Банката е специализирана в предоставяне на стокови кредити, при които лихвите са много високи – над 16-17% и затова може да си позволи и предложи на клиентите си по-големи лихви по депозитите. Но дори тази доходност е далеч под нивата на инфлацията и на практика отново ще доведе до загуба на средства на спестяващите.

Някои банки вече реагираха на решението на ЕЦБ и обявиха, че премахват таксите за съхранение на по-високи депозити. От 25 юли Пощенска банка премахва да начислява 0.7% върху суми по влогове над 200 000 лв. Това ще направят ОББ и КСБ Банк (Райфайзенбанк) от 1 август. Едва ли обаче големите банки ще въведат скоро положителни лихви по депозитите у нас, прогнозират икономисти, пише „Сега“.

„Решението на ЕЦБ няма да предизвика голямо движение в лихвените проценти по депозитите. Да повишиш с половин процент от минус 0.5%, на практика е нула. Най-вероятно големите депозити ще останат на отрицателна територия, защото банките дори да депозират тези пари на нулева лихва, имат разходи по тях. Ще има обаче лека корекция нагоре в лихвите по кредитите“, коментира пред БНР икономистът Никола Янков.

Банките вече премахват таксите върху големите депозити

Posted on: юли 22nd, 2022 by МИГ No Comments

Само ден след като Управителният съвет на Европейската централна банка увеличи лихвата по депозитите с 0.5 пункта, някои български банки вече реагираха на тази промяна.

ОББ и КВС Банк (доскорошна Райфайзенбанк) обявиха днес, че от 1 август 2022 г. премахват таксата си за наличност за големите влогове. Промяната важи както за физически, така и за юридически лица

За ОББ таксата върху наличности по разплащателни и спестовни сметки, които надвишават 400 000 лева или тяхната равностойност в чужда валута (с изкл. на сметки в щ.д.), е 0.7%. Таксата се начислява на годишна база и е платима ежемесечно.

За КВС Банк (Райфайзенбанк) промяната е още по-чувствителна, защото там прагът, над който се начислява такса от 0.7%, е 200 000 лв.

Преди две седмици една от по-малките банки у нас – TBI Bank, съобщи, че в резултат на новата политика на ЕЦБ също премахва таксата за съхранение на парични средства по разплащателни сметки за корпоративни клиенти, независимо от техния размер. За физически лица такива такси банката не е въвеждали, дори TBI Bank е една от малкото банки, които не престанаха да олихвяват спестяванията на клиентите си.

Очакванията след решението на ЕЦБ за вдигане на лихвите за първи път от 11 години, са и останалите търговски банки да започнат да премахват първо таксите за „съхранение“ на големи суми пари, а след това и да започнат да възстановяват лихвите по спестяванията. Това обаче ще бъде последвано от вдигане и на лихвите по кредитите.

Изненада! Лихвите по депозитите тръгнаха нагоре

Posted on: май 19th, 2022 by МИГ No Comments

Изненада – лихвите по депозити с плахи стъпки тръгнаха нагоре. При три банки има промени в олихвяването на спестявания за последните месеци. Това са ТBI Банк, Bigbank /няма физически клонове/ и Инвестбанк. Увеличението в лихвения процент е едва между 0.05 и 0.20% и още по-важното уточнение е, че става въпрос само за дългорсрочни депозити за 3 години. В топа по доходност влизат още само малки банки: БАКБ, Интернешънъл Асет Банк, Токуда, БНП Париба, Търговска банка Д.

Така възможно най-добрата лихва за спестявания у нас възлиза на 1.5%. При тази лихва 10 000 лева, затворени в банка за 3 години, ще донесат доходност от 450 лева. При размер на депозита 100 000 лева, приходът от лихва ще е 4500 лева, а половин милион лева носят малко над 22 000 лева за 36 месеца, изчисляват от финансовия портал „Моите пари“.

Рано е спестителите да се радват на такава новина, коментира финансовият анализатор Десислава Николова. Епизодичното покачване на лихвите при по-малки банки означава само едно – конкуренция и борба за клиенти. За ясно изразена тенденция можем да говорим едва когато някоя или някои от големите финансови институции вдигнат лихвите. Тогава ще е показателно и „примерът ще е заразителен“. Според Николова процесът по стимулиране на спестителите може да тръгне и по друг начин – с премахването на таксите за свръхликвидност. Те бяха наложени от почти всички банки за суми обикновено над 400 000 лева наред с нулевите лихви.

Опитите за ограничаване на спестовността на българите тръгнаха плахо още през 2016 година, когато средната лихва по парите на домакинствата падна под 1%. В началото на 2021 г. процесът стана много явен, а лихвите пък бяха съвсем малко над нулата. Причината е, че фирми и домакинства акумулираха средства в банките доста по-бързо, отколкото се възползваха от кредити. Въпреки това гражданите все още продължават да трупат пари най-вече заради сигурността. Влоговете в банки на стойност до 196 000 лева са гарантирани посредством Фонда за гарантиране на влоговете в България.

През юли се очаква ЕЦБ да вземе решение да вдигне основния лихвен процент. С каква стъпка обаче не е ясно – дали с 0.25% или с 0.50%. Ако това се случи,  ефектът ще достигне до търговските банки у нас през зимата.

= Къде са парите =

Данните на БНБ показват, че към края на март 2022 г. депозитите до 1000 лева са намалели с близо 98 000 броя. Спад в броят на депозитите се наблюдава и при тези с размер от 1000 – 2500 лв. и от 2500 до 5000 лв. Увеличение обаче има при депозитите за суми от 20 000 лв. до 200 000 лв. Причините могат да бъдат няколко основни: окрупняване на малки депозити  или насочване на част от парите към инвестиционни схеми. Не е за подценяване и инфлацията, която кара домакинствата да посягат към депозитите си заради увеличените разходи.


До края на годината ще има поне едно увеличение на лихвите

Posted on: май 9th, 2022 by МИГ No Comments

„Ние сме много зависими от политиката на ЕЦБ. Очаквам до края на годината да има поне едно увеличение на лихвите. Това бързо ще окаже влияние върху лихвите на търговските банки. Вече някои от тях в страните членки увеличават лихвите. Очаква се между 15 и 20% инфлация за тази година“. Това заяви пред NovaNews.bg икономистът Георги Вулджев от Експертен клуб за икономика и политика.

220 млн. повече спрямо първото тримесечие на 2021 г. е печалбата на банките за тази година. “

Има много фактори за определяне на диапазона на ръста в лихвите. Първоначално няма да е повече от 1%. Лихвите по държавния дълг също се увеличават. Ако има рецесия или по-голяма инфлация, ще има и голям ръст. Очакванията на ЕЦБ са да не е повече от 1%“, посочи той.

Според него потребителите все още не са усетили сериозния удар на инфлацията. Не се наблюдава сериозно увеличение в лихвите. Вижда се тенденция към повишаване на таксите на банките. Положителните сигнали за банковата система в първите месеци ще видим да се обръщат в следващите тримесечия. По време на пандемията е имало сериозен ръст на депозитите, а на това се дължат печалбите на банките“, обясни Вулджев.

По думите му плащането на газ по схемата с рубли не е рисково. „Приоритетът е да си подсигури енергийната сигурност. Правителството трябваше да поеме този малък финансов риск в краткосрочен план. Превалутирането не е значителна финансова тежест“, подчерта той.

С колко ще се вдигне вноската по кредит, ако лихвите тръгнат нагоре

Posted on: февруари 28th, 2022 by МИГ No Comments

Сигналите за скорошно увеличаване на лихвите в еврозоната зачестяват с всеки изминал ден. Възможно е Европейската централна банка (ЕЦБ) да повиши лихвените проценти още през тази година. Причина за това е фактът, че ускорилата се инфлация може да се задържи за по-дълго, отколкото първоначално се очакваше. Като прибавим и военния конфликт между Русия и Украйна, процесът бързо може да се форсира. А България няма как да остане изключение, пише Марица.

Лихвените проценти у нас са на историческо дъно. Средната ефективна годишна лихва по новоотпуснати жилищни кредити възлиза на 2.62% /към декември 2021 г./ Рекордно високи са и обемите по новоотпуснатите ипотечни кредити.

Как един нов, по-висок лихвен процент би се отразил на месечните вноски по кредитите, които потребителите у нас трябва да плащат? Отговор дава финансовият консултант Деян Василев от „Моите пари”.

Да вземем пример – 20-годишен кредит от 150,000 лв. с текуща лихва 2.5%. Месечната вноска е 794.85 лв. При увеличение на лихвата с 0.25%, вноската на месец ще се промени в посока нагоре с малко над 18 лева. Половин процент ще я вдигне с малко под 40 лева, докато 1% – със 75 лева.

На пръв поглед месечната вноска не се увеличава толкова много при увеличение на лихвата с 0.5% или 1%, коментира финансовият анализатор. Следва да се има предвид обаче, че при инфлация разходите за храна, енергия, транспорт се увеличават и разполагаемият доход за обслужване на кредитите намалява допълнително. А вноските по кредите са дължими всеки месец.

Трябва да внимаваме и да се осведомяваме как банката образува лихвата по нашите кредити. Обикновено се състои от Банков Лихвен Процент + фискирана надбавка. Различните банки образуват по различен начин банковия лихвен процент – някои използват средната лихва по депозитите в банките, други добавят и инфлация, трети използват индекса EURIBOR и т.н.

На банковия пазар у нас все още има банки, които предлагат дългосрочни кредити с фиксирана лихва, но периодът на фиксиране е кратък – 1, 3, 5 или 7 години (максимум 10). Обикновено фиксираната лихва е по-висока, отколкото плаващата лихва, която клиентът би получил. Също така, след изтичане на периода на фиксиране на лихвата, тя става плаваща.

Китай обръща гръб на Русия

Posted on: февруари 27th, 2022 by МИГ No Comments

Две големи китайски банки ограничиха финансирането за закупуване на суровини от Русия, съобщи агенция “Блумбърг“.

Китай и Русия засилиха значително връзките си след анексирането на Крим от Москва през 2014 г. и последвалите западни санкции. За да стимулира растежа си, азиатският гигант увеличи покупките на руски стоки, като около 30 процента от руския петрол и газ сега се продават на Китай. С руската инвазия в Украйна обаче две от най-големите държавни банки в страната Индустриалната и търговска банка и Китайската централна банка ограничиха финансирането за закупуване на руски стоки. Решението е взето поради опасения, че разрешаването на финансиране може да бъде възприето като подкрепа за войната в Украйна и рискува санкции от САЩ и техните съюзници. Според „Блумбърг“ този ход е временен.

Индустриалната и търговска банка на Китай е най-голямата банка в света по активи, докато Китайската централна банка е най-голямата търговска банка в страната за търговия с валута. Евентуални санкции от страна на САЩ ще спре достъпа на банките до долара.

France 24 припомня, че докато беше на посещение в Пекин за откриването на Зимните олимпийски игри по-рано през февруари, Путин подписа важни споразумения с китайския си колега Си Дзинпин. Двете страни се договориха да засилят сътрудничеството си във финансовия сектор и в доставките на газ.

Въпреки че Пекин не осъди категорично инвазията в Украйна, действията на Русия не получиха и пълната подкрепа на страната. Китай се въздържа при приемането на резолюцията на ООН в петък, осъждаща руската агресия срещу Украйна и изискваща незабавно изтегляне на нейните войски, на която Русия наложи вето.

В събота китайското посолство в Украйна посъветва своите граждани да се „въздържат от афиширане на своята идентичност“, само дни след като каза на напускащите Киев да поставят китайски флагове на превозните си средства.