Posts Tagged ‘банки’

Дянков: Банките спечелиха от лихвите, а не от риск – данък върху свръхпечалбата носи над 1 млрд. евро

Posted on: октомври 8th, 2026 by МИГ No Comments

Частта от банковите печалби, която идва от промяната в лихвената среда, може временно да бъде насочена към бюджета. Очакваният приход за България е над 1 млрд. евро само от този данък. Това твърди председателят на Фискалния съвет Симеон Дянков в свой анализ на тема „Ползи от облагането на банковите свръхпечалби в Европейския съюз“, съобщи БГНЕС.

12 държави в ЕС вече облагат допълнително банките

Според анализа през последните години 12 държави от Европейския съюз са въвели допълнително облагане на банковия сектор – Белгия, Нидерландия, Словения, Естония, Латвия, Литва, Чехия, Румъния, Словакия, Унгария, Испания и Италия.

Механизмите се различават – от данък върху свръхпечалбата или извънредния нетен лихвен доход до допълнително облагане на приходите, активите или пасивите на банките. Икономическата логика обаче е сходна: когато банковият сектор реализира висока доходност вследствие на промяна в макроикономическата и лихвената среда, част от тази допълнителна доходност може временно да бъде насочена към публичните финанси.

Откъде идват високите печалби след 2022 г.

Един от основните аргументи за подобно облагане според Дянков е произходът на високите банкови печалби след 2022 г. Повишаването на основните лихвени проценти в Европа е довело до бързо увеличение на приходите от кредити и други лихвоносни активи, докато лихвите по депозитите са растели по-бавно. В резултат нетният лихвен доход на банковия сектор е нараснал значително.

„В голяма степен това увеличение не беше следствие от нови инвестиции, технологични подобрения или поемане на допълнителен предприемачески риск, а от промяната на лихвената среда“, пише председателят на Фискалния съвет.

Приходи без вдигане на ДДС и данъци с широка база

Втората съществена полза според анализа е възможността за бюджетни приходи, без да се увеличават данъци с широка база като ДДС, данъка върху доходите на физическите лица или социалните осигуровки.

Дянков дава примери с други държави от ЕС:

  • Чехия въвежда 60-процентно облагане на определената по закон свръхпечалба за периода 2023–2025 г.;
  • Литва въвежда временна солидарна вноска върху извънредния нетен лихвен доход;
  • Италия прилага извънредна мярка, свързана с увеличението на нетния лихвен доход;
  • Испания облага приходите от лихви и банкови такси.

Временни приходи за временни разходи

Друго предимство според Дянков е възможността приходите от банковото облагане да бъдат свързани с конкретна обществена необходимост. Словения например въвежда допълнително облагане на банковия сектор след катастрофалните наводнения през 2023 г., като приходите са предназначени за възстановяването на страната.

Според анализа този подход има ясна фискална логика – временни извънредни приходи могат да финансират временни извънредни разходи. Така правителството може да ограничи необходимостта от допълнително задлъжняване или от увеличение на други данъци.

Временният характер ограничава изкривяванията

Дянков посочва, че временното облагане на свръхпечалбата ограничава дългосрочните икономически изкривявания. Чехия предварително определя периода на действие на режима си, Литва първоначално въвежда солидарната вноска като временна мярка, а Италия избира еднократен подход. Временният характер намалява несигурността за инвеститорите и ограничава риска допълнителното облагане да се превърне в пречка пред инвестициите, капитализацията и кредитирането.

Какво означава това за България

За България евентуален данък върху свръхпечалбата на банките не представлява общо увеличение на корпоративния данък за банките, подчертава председателят на Фискалния съвет. По думите му значително по-прецизен подход би бил временен данък върху извънредната банкова печалба над предварително определена историческа норма на рентабилност, с ясно определен краен срок.

„Очакваният приход – над 1 млрд. евро само от този данък – дава възможност дефицитът да бъде свит, без да се вдигат ДДС, данъкът върху доходите или осигуровките“, пише Дянков. Според него еднократният характер на мярката ограничава дългосрочната несигурност за капитализацията и кредитирането, което я доближава до временните режими в Чехия, Литва и Италия.
Радев моментално да уволни шефа на БНБ за откровен лобизъм в полза на банките

Posted on: септември 29th, 2026 by МИГ 1 Comment

Правителството трябва моментално да смени надзорните органи на Делян Пеевски, и да почне с Димитър Радев за откровен лобизъм в полза на банките и политическа намеса.

Той отдавна е за пенсия, защото заедно с Теменужка Петкова излъгаха Европейския съюз и Европейката централна банка, че спазваме критериите за еврозоната и БНБ изобщо не изпълнява функциите си по отношение на овладяване на инфлацията.

Днък свръхпечалба за банки и телекоми е абсолютно правилно и отдавна закъсняло. Бих добавил и оръжейния сектор. Това е данък, който облага конюнктурни печалби, дължащи се не на по-добър продукт, а вносен ръст на цените на продукта.

Вместо да облага ракията и да твърди, че „защитава здравето на населението“, Министерстното на финансите веднага да спре всички енергийни помощи за бизнеса. 5 години го дундуркаме, милиарди се изляха, стига.

Нашите помощи са толкова глупави, че скоро ще даваме помощ за гориво на наркотрафикантите, понеже са им скочили транспортните разходи. Облагаме Лукойл, банки и телекоми със свръхпечалба, обаче им даваме енергийни помощи? Аурубис 3 години подред е най-печелившото предприятие у нас, обаче му даваме енергийна помощ? Оръжейният бизнес бумти, обаче и на него помощи? Моля ви се.

Георги Кадиев

Български банки наказват с двойни такси клиентите без дебитни карти

Posted on: февруари 22nd, 2026 by МИГ No Comments

Разплащателната сметка е най-използваният банков продукт. Затова и таксите, които банките събират за предоставянето на тази услуга, засягат в най-голяма степен потребителите, пише СЕГА.

Практиката обаче показва, че в последните години таксите за поддържане на разплащателни сметки са най-често променяните в посока нагоре в тарифите на банките. И тъй като задължително при теглене на кредит обслужването му минава през разплащателна сметка, месечните вноски по погасяване на този кредит може съществено да бъдат натоварени.

Върху цената на операциите с разплащателни сметки важна роля играе това дали те са в комплект с други банкови продукти. От най-голямо значение е дали разплащателната сметка е съпроводена с дебитна карта или не.

Платформата „Моите пари“  публикува актуални данни на цените за поддръжка на разплащателни сметки със и без издадена дебитна карта, което е полезна информация за избор на банка.

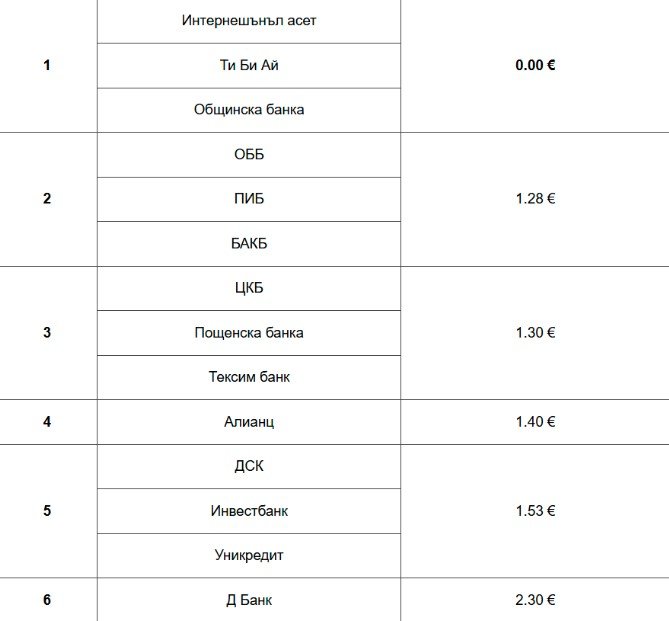
По правило при издадена дебитна карта към разплащателната сметка таксите за обслужване по сметка са по-ниски. Само три банки у нас не начисляват такса по сметки, ако те вървят с дебитна карта на съответната банка. При останалите се наблюдава средна такса от 1,40 евро (2,73 лв.) на месец, като най-високата такса е 2,30 евро (4,50 лв.) месечно.

Ако към разплащателната сметка няма дебитна карта обаче, разликата в таксите за поддръжка е значителна, като в някои случаи е почти двойна. Този факт мотивира потребителите да се насочат към разплащателни сметки с издадена дебитна карта. Това ги улеснява също така да теглят с по-ниски такси пари и да извършват други операции на банкомат, както и да правят без такса покупки в търговски обекти от ПОС-терминали.

Анализът на тарифите на банките към момента сочи, че една-единствена банка не изисква такса за поддръжка, дори и към нея да няма дебитна карта. При останалите месечната такса е 2,40-2,50 евро (4,69-4,89 лв.).

Рекорд: Бедните българи внасят по 31 млн. лева на ден в банките

Posted on: януари 17th, 2026 by МИГ No Comments

Банките продължават да обменят рекордни суми в левове в брой. Само за три дни – в периода 12-14 януари, в ДСК са внесени 295 млн. лева.

Средно за периода вноските в брой по сметка възлизат на около 31 млн. лв. на ден, като средният размер е около 4200 лв. За същия период обмяната на валута в брой достига средно около 67 млн. лв. дневно, при средна сума от приблизително 4600 лв. на операция. За сравнение, в първите работни дни на януари клиентите обменяха средно по около 3500 лв., отчитат от банката.

По отношение на броя операции, банката отчита средно около 7,4 хил. вноски в брой на ден. Обмяната на валута остава по-активната услуга, със средно около 14,6 хил. операции дневно, като най-висока активност е отчетена на 14 януари – над 15 хил. операции по обмяна.

Натоварването се измерва и в реален физически обем средства. Само за трите дни в офисите на Банка ДСК са обработени близо 10,9 млн. броя монети с общо тегло над 46 тона, както и над 5,1 млн. броя банкноти.

Наред с операциите на каса, клиентите активно използват и каналите за самообслужване. В периода 10–14 януари чрез депозитните банкомати на Банка ДСК са внесени над 61,5 млн. лв., при близо 49 хил. операции и среден размер на една вноска от около 1260 лв.

В същото време от банкоматите са изтеглени близо 100 млн. евро чрез над 360 хил. тегления, като средната сума на едно теглене е около 280 евро.

Към 16 януари от парично обращение са изтеглени 13 млрд. лева, което е около 58% от наличното паричното обращение в левове спрямо началото на 2025 г., отчете БНБ.

Към момента в обращение са пуснати евробанкноти и евромонети на обща стойност над 4.3 млрд. евро.

Касите на БНБ, както и на основните банки, работят извънредно и в съботните дни за обмяна на левовете в евро.

Банки незаконно слагат такси и лимити при обмяна на левове в евро

Posted on: януари 6th, 2026 by МИГ No Comments

В нарушение на Закона за въвеждане на еврото някои от търговските банки налагат такси или поставят други ограничения върху обмена на левове в евро от 1 януари. Това става ясно от репортажи на БНР и Нова тв, направени в няколко банкови клона на различни кредитни институции в столицата.

Съгласно Закона за въвеждане на еврото в първите 6 месеца на 2026 г. търговските банки трябва да обменят безплатно и в неограничено количество банкноти и монети от левове в евро по официалния валутен курс 1.95583 лв. за евро. Единственото законово ограничение е за суми над 30 000 лв. на една трансакция – в този случай смяната може да стане след предварителна заявка от 3 работни дни.

В някои банкови клонове обаче налагат такса в зависимост от това дали посетителят е клиент на банката или не е.

В репортажа от БНР ясно се чува как служител на банка иска такса от 15 лв. или 7.67 евро за обмен на левове от потребител, който не е техен клиент, защото „току-що им излязла новата тарифа“.

В друга банка потребители посочват, че им е поставено ограничение за обмяна до 5000 лв., при това само ако са клиенти на банката.

Масово от хора, които искат да обменят левови суми, без да са клиенти на банката, се иска попълването на набор от специални декларации с лични данни и с произход на парите. Оказва се, че попълването на тези декларации е една от причините за огромните опашки пред повечето банкови офиси в първия работен ден в понеделник.  На други места попълване и подаване на декларации са искани само за обмяна на суми над 1000 лева.

От репортаж на Нова тв става ясно, че има банкови клонове, които поставят лимит на стотинките за обмен – до 100 броя. Други банки пък налагат такси за броене на монети.

„Такси не се дължат никакви от 1 януари до 30 юни било то за обмен на монети, било то за банкноти“, подчерта пред БНР Васил Димитров, програмен директор на проекта за приемане на еврото в Банка ДСК. Все пак той посочи, че е желателно обмяната да стане в банката, в която хората имат сметки, депозити или карти, за да се спестят стъпките по процедурите по верификация, „опознай своя клиент“ и деклариране на произход на средствата и така процесът да протече по-бързо.

Димитров посочи, че още от ноември на уебсайтовете на банките и в банковите офиси са публикувани QR кодове, които насочват към необходимите формуляри за попълване при обмен на валута от физически лица – неклиенти.

По повод ограниченията на сумите за обмен на левови банкноти и монети от БНБ заявиха пред Нова тв: „Банките не може да установяват друг лимит, освен посочения в Закона за въвеждане на еврото. Лимит по отношение на броя на монетите и сумата за обмяна, който не е обусловен от законова разпоредба, е недопустим“.

Българите се юрнаха да внасят парите си в банките

Posted on: октомври 28th, 2025 by МИГ No Comments

Рязък скок на новооткритите депозити на домакинствата отчете статистиката на БНБ за септември. Особено впечатляващ е скокът на влоговете на влоговете в евро – само за месец на срочен депозит са били внесени суми на обща стойност 334 млн. лв., което е с 57% повече от август и с 26% повече от септември миналата година, пише „Сега“.

С приближаването на датата на приемане на еврото като национална валута – 1 януари, 2026 г., се засилва активността на населението да внася свободните си пари в банки.

От една страна все по-масово хората решават да депозират левовете, които държат в брой, което ще ги улесни при обмяната им евро, тъй като банките ще направят това автоматично на 1 януари, без никакви такси.  През септември в банки са внесени 325 млн. лв. от домакинствата, което е с 27% повече от миналогодишния септември. Този процес се засили от началото на юни, когато България получи положителни доклади от ЕК и ЕЦБ за влизане в еврозоната от 1 януари 2026 г. Тогава банките обявиха, че премахват временно таксите за внасяне на левове.

От друга страна статистиката показва, че и влоговете в евро растат. Това е валута, която домакинства са държали в брой или са обменени вече от левове в чейндж бюра.

С ръста на парите, депозирани в банка, се наблюдава намаляване на лихвите по тях. Ако преди година средната доходност на депозитите в левове надхвърляше 1% годишно, то сега тя е 0.8%. Припомняме, че олихвяване на депозитите предлагат само по-малките банки в страната, докато първите пет големи държат от четири-пет години лихвите по спестяванията на нулеви нива.

За евровите депозити лихвите са по-високи – през септември средната ефективна годишна лихва е 1.31%. Година преди това тя е била 1.77%, а месец преди това – 1.09%.

Банките тържествуват: Еврото подпали невиждана имотна треска!

Posted on: август 25th, 2025 by МИГ No Comments

Паниката на българина преди въвеждането на еврото продължава – бедни и богати вадят последни спестявания, теглят кредити и купуват имоти в страх от ново поскъпване на жилищата. От създаденото напрежение печелят инвеститорите и банките. Дали мераклиите за собственост постъпват далновидно, тепърва ще стане ясно.

Брокери обаче предупреждават, че тези екстремни инвестиции може да не се окажат чак толкова практични – дори цифрите да скочат за кратко, много бързо пазарът ще преодолее трусовете и цените може в следващ момент да паднат. Така че не се хвърляйте на имоти като за последно, а преценете дали си заслужава да купувате компромисно жилища, които в нормално време не бихте избрали. Иначе влагането на пари в недвижима собственост винаги е било приоритет за нашенци, пише „Уикенд“.

Принципът е хем да има за ползване, хем в сгоден момент да се продава на по-висока цена. Броят на хората, които искат да вложат спестяванията си по този начин, постоянно расте. Може да се каже, че народът обръща левовете в апартаменти, преди официалното приемане на еврото у нас. Част от купувачите теглят до стотинка спестяванията си от банките, за да си помогнат в сделката, други купуват изцяло с ипотечни кредити, които все още държат поносими, дори изгодни лихви. Средната лихва продължава да е под 2,5% за всички нови ипотечни кредити. Само за юни новоотпуснатите жилищни кредити са на стойност 994 млн. лева, а за първите 6 месеца на 2025 г. – 4,7 млрд. лева. Банките обаче вече не са толкова „щедри” и не дават кредити на всеки. Трезорите отпускат заеми само на хора със средни и високи доходи.

Докато преди година средната месечна вноска при изплащане беше около 800 лв., сега немалко домакинства си позволяват 1000-1500 лв. месечна вноска за ипотечен кредит, тъй като имат високи доходи. Според експерти ниските лихви на кредити ще се запазят и след 1 януари догодина, защото не зависят пряко от въвеждането на еврото.

Брокери и строители отчитат със задоволство засилено търсене за инвестиции в недвижими имоти. Самото подсъзнание на българина работи така: „Трябва да купя до края на годината”, определят ситуацията брокерите. Оказва се, че кандидат-купувачите избират и имоти, които не ги устройват напълно – само и само да инвестират в „четири стени“ парите си.

Докато преди, при по-спокоен пазар, без силни трусове и без стреса от неизвестното, кандидат-купувачите бавеха сделките и понякога ги точеха с години, като проявяваха високи изисквания и претенции, сега договорите се подписват много по-бързо, понякога светкавично. Някои клиенти дори се хвърлят върху първото предложение на имотните спецове. „Обичайно хората ходеха по огледи с месеци, за да изберат апартамент, което усложняваше много работата ни. Претенциите бяха за определени квартали, изложение, етаж, както, разбира се, и за разположението на стаите. Сега гледат квадратурата и инфраструктурата и това е основното. Явно целта е имотът да бъде продаден в някакъв момент на по-висока цена“, обясняват брокерите.

И в момента се запазва интересът предимно към двустайните апартаменти, но по-заможните избират и по-просторни жилища – тристайни и четиристайни.

Най-богатите пък търсят къщи не само в полите на Витоша, но и селски къщи в атрактивни райони в страната. Цените на квадрат в София варират от 2000 до около 3500 евро, като най-луксозните стигат и до 5000. Остават предпочитанията към южните райони, но вече се търсят и жилища в непрестижни преди квартали, като „Люлин”, „Надежда”, заради наличието на метро, детски градини и училища.

Интересен факт е, че намалява интересът към най-малките жилища – почти никой не иска да купува едностайни – гарсониери или боксониери. Подобни имоти търсят само студенти, които избират да живеят под наем. Вероятно затова и строителите много рядко отделят толкова малки жилища.

При целия панаир с имотите, експертите по недвижимости предупреждават кандидат-купувачите да не се хвърлят сляпо в сделки – само с единствената цел да вземат нещо, което после да препродадат на по-висока цена. Много специалисти вече обясниха, че в дългосрочен план, след въвеждането на еврото е възможно имотният балон най-после да се спука и цифрите да паднат. Дори да има леко покачване на цените на имотите, това ще бъде на старта, след което цените ще се уравновесят.

Лакомията за имоти може да се окаже доста нерентабилна, защото се задава и друг проблем – данък сгради може да скочи сериозно в следващите години и владеенето на няколко имота да се окаже доста скъпо начинание, което далеч надхвърля изгодата от покупката.

Икономист откри: Банките сипват бензин в поскъпването на имотите

Posted on: август 10th, 2025 by МИГ No Comments

Банките осигуряват горивото за поскъпване на недвижимите имоти и за ръста на потреблението. Това коментира Лъчезар Богданов от Института за пазарна икономика.

„Кредитната експанзия, вместо да се укротява, се ускорява и банките се превръщат постепенно в един от основните фактори за натрупване на макроикономически дисбаланси. Лихвите по жилищните кредити са на исторически рекордно ниски нива от 2,43%, а през юни новоотпуснатите заеми за покупка на жилище, без да се отчитат предоговорените, достигат 1 млрд. лева. Междувременно новите кредити за потребление вече са 874 млн. лева, след като през март за първи път надвишиха прага от 800 млн. лева“, обяснява експертът в своя статия в бюлетина на ИПИ. И дава още красноречиви данни/

  • Към края на юни 2025 г. общата стойност на задълженията на домакинствата към банките надхвърлят 51 млрд. лева –  сумата е с 20,8% по-голяма от същия месец на 2024 г. На годишна база салдата по жилищни кредити нарастват с 26,8%, a по кредити за потребление – с 14%.
  • Само за юни новоотпуснатите жилищни кредити, без да се отчитат рефинансиранията, са на стойност 994 млн. лева, а за първите шест месеца на 2025 г. – 4,7 млрд. лева. За сравнение, през юни новоотпуснатите кредити са с 34,4% повече от същия месец на 2024 г., а за полугодието ръстът е с 26%.
  • За последните 12 месеца до юни новоотпуснатите жилищни кредити са 9,1 млрд. лева. За сравнение, през 2023 г. те са на стойност малко под 5,5 млрд. лева, през 2022 г. – 4,6 млрд. лева, а през 2021 г. – 3,8 млрд. лева.
  • При потребителските кредити ръстът е по-бавен, но размерът постепенно достига сериозна стойност. През юни новоотпуснатите кредити (без предоговорените) е 874 млн. лева, или 23,4% повече от същия месец на 2024 г.;  за първите шест месеца те са за общо 4,9 млрд. лева, при 4,2 млрд. лева през първото полугодие на миналата година, или ръст от близо 16%.

Новият кредит се влива в стопанския оборот и дава отчетливо макроикономическо отражение, измеримо поне през няколко индикатора за секторни развития, подчертава Лъчезар Богданов в своя анализ, като посочва още факти.

  • Продължава двуцифреният ръст на цените на жилищата, като през първото тримесечие той достига 15,1% на годишна база. Това е второто най-голямо поскъпване в ЕС след отчетеното в Португалия, а ако гледаме последните четири тримесечия, годишните темпове на растеж в България са най-високи в ЕС.
  • Издадените разрешения за строеж на жилищни сгради нарастват (според разгърнатата застроена площ в тях) през второто тримесечие са с 9,5% повече от същия период на 2024 г., a само за София ръстът е 15,9%. За полугодието увеличението в цялата страна спрямо същия период на 2024 г. е с 8,9%. Общо за всички сгради годишният ръст е 15,1% за второто тримесечие и 10,8% за първите шест месеца на 2025 г.
  • България е сред водещите 5 страни в ЕС по ръст на продажбите на дребно в реално изражение през юни – 6,8% спрямо същия месец на 2024 г. – а за цялото второ тримесечие ръстът на годишна база е третият най-висок в ЕС.

Тези числа показват притеснителна тенденция: „Все по-голяма зависимост на икономическата активност от вътрешното търсене, което на свой ред става все по-зависимо от кредитната активност на банковия сектор. При неминуемото охлаждане на кредитирането – достатъчно е дори спиране на растежа, без да говорим за свиване – все по-широк кръг стопански дейности ще трябва да преминат през неизбежна и болезнена корекция“, предупреждава икономистът.

Банките надуват имотния балон с невиждана бързина

Posted on: август 3rd, 2025 by МИГ No Comments

Банките са отпуснали рекордно голям обем жилищни заеми през юни. По данни на БНБ новоотпуснатите ипотечни кредити през този месец са за 1.237 млрд. лв. Това е с 22% повече от предния месец май (увеличение с 223.5 млн. лв.), а на годишна база е отчетен още по-голям ръст от 36.4%.

В началото на юни ЕК и ЕЦБ публикуваха докладите си, в които дадоха положителна оценка за готовността на страната ни да приеме еврото като национална валута. Още тогава стана ясно, че България ще получи официална покана да се присъедини към еврозоната от 1 януари 2026 г. (което се случи на 8 юли). Това е активизирало търсенето на жилищни кредити през юни. Нараства броят на потребителите, които решават да изтеглят заеми, опасявайки се, че цените на имотите ще се вдигнат още повече с наближаване на датата 1 януари 2026 г. По-високите цени на имотите също са причина за нарастващата сума на сключените ипотеки.

Според анализатори има и друга причина за интерес към банковото кредитиране –  част от новите кредитополучатели са притежатели на големи суми в брой, чийто произход трудно могат да докажат при предстоящия обмен на левовете в евро. Закупувайки недвижим имот с банков кредит сега, те на практика легализират тези пари.

Банките също „помагат“ за бума на ипотечните кредити, като почти всеки месец понижават лихвите по тях. За юни средната лихва по новоотпуснатите жилищни заеми е свалена символично спрямо май – с 0.01 пр.п., достигайки 2.43%, но за година спадът е с 0.1%.

ГПР (годишният процент на разходите) също отчита лек месечен спад от 0.02 пр.п. до 2.74%, като година преди това е бил 2.82%.

При потребителските кредити се забелязва същата тенденция през юни – леко поевтиняване и засилено търсене.

Средната лихва по потребителските заеми в лева се понижава с 0.25 пр.п. спрямо май до 8.76%, а ГПР пада с 0.24 пр.п. до 9.14%. На годишна база понижението на средната лихва е с 0.33%, а намалението на ГПР е с 0.54%.

Обемът на новите потребителски кредити показва осезаем ръст. През юни са отпуснати 1.011 млрд. лв., което е 9% повече спрямо май (+83.6 млн. лв.) и с 22% повече отпреди година.

Част от потребителското кредитиране също се излива в пазара на имоти, защото този вид кредити често допълват недостига при отпуснатата ипотека. От друга страна, по това време на годината домакинствата активно теглят потребителски заеми, за да финансират ремонти, пътувания и стоки на изплащане.

Източник: Сега

ГЕРБ и ДПС зачеркнаха „безплатните“ банкови сметки

Posted on: юли 11th, 2025 by МИГ No Comments

Дългогодишната битка на банките у нас да заличат т. нар. „безплатни“ или „евтини“ банкови сметки е напът да се увенчае с тотален успех.

Бюджетната комисия в четвъртък оряза инициираната през 2023 г. от бившия финансов министър от „Продължаваме промяната“ Асен Василев малка промяна в полза на потребителите, въпреки че тя и без това почти не работеше. Така „безплатните“ сметки остават само на хартия и без реално приложение у нас. Това се случва заради отпора на банките и със съдействието на БНБ, която изпрати поредното становище до депутатите, с което застава на страната на кредитните институции. Становището от БНБ е подписано от подуправителя Радослав Миленков (очевидно по заместване на ресорния подуправител Петър Чобанов, б. р.), но бе представено пред депутатите от Румяна Хампарцумян – дъщерята на бившия главен изпълнителен директор на „УниКредит Булбанк“ Левон Хампарцумян, разказва Медиапул.

От 1 септември 2023 г. влязоха в сила законови промени, според които повечето банкови операции (включително обслужването) по т. нар. „платежна сметка за основни операции“ (базова сметка) стават безплатни. Според текстовете трансакциите са без такси, ако са за сметка на получени средства от заплати, пенсии, социални помощи и обезщетения, а също и стипендии за ученици, студенти и докторанти. Таксите обаче се запазват при теглене на суми от банкомат или ПОС терминал на друга банка, различна от банката – издател на картата.

Още тогава беше ясно, че текстовете няма да работят, защото те важат само за въпросната базова сметка (платежна сметка за основни операции). Тя беше въведена у нас на хартия заради евродиректива през 2016 г., но на практика е несъществуващ продукт, защото банките вложиха дългогодишни усилия да саботират широкото ѝ използване. Неслучайно към днешна дата действащите платежни сметки за основни операции у нас са едва 0.02-0.03% от всички банкови сметки. Зам.-министърът на финансите Кирил Ананиев посочи пред депутатите в четвъртък, че общият им брой е към 4000, а общо банковите сметки в България са над 12 000 000.

За да си открие базова сметка, човек трябва да закрие съществуващите си банкови сметки и да няма повече от една открита друга банкова сметка в същата или друга банка. Съществен проблем е и обстоятелството, че банките използват какви ли не трикове, за да откажат клиента от евтините сметки, а много хора дори не знаят за тях. Изискването в закона е в определени случаи банковите услуги през сметките да са безплатни или с приемливи такси – тоест такси, които са по-ниски от средните за същите услуги на пазара.

С аргумента, че текстът, иницииран от Асен Василев през 2023 г., създава обърквания и води до жалби, Министерство на финансите е предложило част от операциите, които станаха безплатни от 1 септември 2023 г., да бъдат ограничени до 3 броя на месец. Това значи, че потребителите, които в момента имат неограничен брой безплатни тегления от банкомат и преводи, вече ще могат да се въползват от не повече от 3 броя на месец операции без такса.

Странното е, че за пръв път въпросното ограничение бе предложено от Министерството на финансите в мандата именно на министър Асен Василев – човекът, който предложи облекчението. Това стана през ноември 2023 г., но тогава законопроектът така и не стигна до финално приемане. Сега като депутат Василев е променил мнението си и е против ограничаването на безплатните операции до 3 на месец.

В четвъртък Румяна Хампарцумян от БНБ обясни, че според статистиката сумите от пенсии, стипендии и социални помощи обикновено са на такава стойност, че с 3 тегления на месец се изчерпват, което значи, че в общия случай пенсионерите и студентите няма да се натоварят с допълнителни суми за банкови такси.

Хампарцумян представи отрицателното становище на БНБ по предложени промени от „Продължаваме промяната“, „Възраждане“ и БСП в посока защита на потребителите. Отхвърлено беше предложението на ПП текстът в закона да не се пипа, както и това на БСП броят на безплатните операции да е до 30 на месец, както и текстовете, внесени от „Възраждане“.

Министерството на финансите изрази становище, че не е против предложенията на депутатите от опозицията и решението е въпрос на целесъобразност, но въпреки това с гласовете на ГЕРБ и ДПС идеите на опозицията не бяха приети.

Основният извод е, че в България платежната сметка за основни операции ще си остане само на хартия, защото банковата общност, подкрепяна в това отношение изцяло от БНБ, не е склонна дори на малка отстъпка в полза на клиентите.

Българите извадиха още 9,5 млрд. лв. от „БурканБанк“

Posted on: юни 29th, 2025 by МИГ No Comments

При почти нулеви лихви спестяванията на българите в банките продължават да се увеличават. Към месец май депозитите на домакинствата са достигнали рекордните 92,361 млрд. лева, показва статистиката на БНБ. Сумата е впечатляваща – тя е с 9,5 млрд. повече в сравнение с година по-рано. Това е ръст с 11,5% на годишна база. Спестяванията на населението и гражданските организации представляват 43% от брутния вътрешен продукт на страната, очакван за 2025 г.

Депозитите се увеличават, макар че не носят почти никаква доходност – лихвите са микроскопични, дори нулеви при някои от големите банки. През май 2025 г. средният лихвен процент по депозитите в левове спада до 0,91%, а по тези в евро – до 1,13%. Тези скромни лихви реално стават отрицателни, като отчетем и инфлацията.

Тогава защо хората продължават да влагат охотно „излишните“ си пари в банките?

Първо, добрата новина е, че домакинствата заделят все повече средства – това е потвърждение, че доходите им растат. Второ, българинът е консервативен и предпочита добрите стари влогове. Инвестициите във фондове, акции, доброволно осигуряване и прочее алтернативи все още са избор на малък процент от населението.

Идването на еврото също е фактор, който ще влияе мощно в идните месеци. Хората започнаха да вадят левовете си изпод дюшеците и от бурканите, защото разбраха, че като ги вкарат в банкови сметки, на 1 януари те автоматично и безплатно ще бъдат превалутирани в евро. Все повече банки обявяват „промоции“ – за определено време или до края на годината освобождават от такси внасянето на левове в брой.

Това е облекчение, което със сигурност ще доведе до нови рекорди в депозитите. Самите банки имат интерес да привлекат повече левове отсега, за да не се извият опашки по гишетата им около 1 януари 2026 г.


Банките най-много ще спечелят от еврото и е редно да платят най-голям данък

Posted on: юни 24th, 2025 by МИГ No Comments

Председателят на Фискалния съвет Симеон Дянков продължава да държи на идеята за въвеждане на данък върху свърхпечалбите на банките, въпреки че бе разкритикуван от различни посоки по въпроса в последните дни.

„По принцип не ми харесва да вдигаме данъците, но сме стигнали дотам, неминуемо е. Защо? Защото банките са тези, които са най-облагодетелствани от влизането ни в еврозоната. Там има огромна печалба за миналата година от рода на 4 милиарда лева, така че според мен е редно тези, които най-много печелят от влизането в еврозоната, да платят и повече данък“, заяви той в интервю за БНР във вторник.

По думите му основната причина данъкът да не е въведен до момента е „силното лоби на банките, което в лицето на Българската народна банка (БНБ) вижда добър защитник на своите интереси“. 

Във вторник Фискалният съвет публикува анализ, че именно банките и финансовият сектор ще са най-печеливши от промяната, тъй като ще имат достъп до по-лесно и евтино финансиране, което ще се отрази добре на бизнес модела им.

Другите печеливши сектори ще бъдат промишлеността (автомобилни компоненти, машини, химикали, метали, електроника), туризмът, енергетиката и големите инфраструктурни проекти, информационните технологии и държавното управление.

„Другият сектор е туризмът. Също не е голяма изненада. Просто няма да се налага туристите да сменят валути, където винаги има все пак някаква допълнителна цена, но има и някои по-интересни сектори, за които може би още не сме говорили. Такъв е IT секторът, защото там основните клиенти всъщност са в Европа, така че се плаща в евро и с влизането ни в еврозоната няма да има валутен риск“, обясни икономистът.

По думите на Дянков увеличението на данъци в България е неминуемо.

Според него орязването на разходи е по-добрият вариант, но той би бил трудно осъществим в сложното коалиционно управление. Нещо повече, правителството трябва да увеличи разходите за отбрана. „Затова повишение на данъчната тежест е неминуемо. Въпросът е вдигането на кои данъци най-лесно ще се приеме от обществото“, каза Дянков.

Темата била обсъждана във Фискалния съвет. Един от вариантите за пълнене на бюджета е вдигането на ДДС, но минусът е, че това ще се отрази най-директно на потребителите и ще намали покупателната им способност.

Според Дянков обявеното намерение за за вдигане на осигуровките от 2027 и 2028 г. също е лоша политика, защото ще повлияе негативно и на работещите, и на бизнеса.

Шефът на Фискалния съвет обяви, че не трябва да се променя плоският данък в страната, което за него е стабилна данъчна политика.

Кешът у българите е над 30 млрд. лв., банките го искат

Posted on: май 26th, 2025 by МИГ No Comments

Кешът в България е все още над 30 милиарда лева и Асоциацията на българските банки призовава гражданите да внесат тези пари в банките преди въвеждането на еврото. Това обясни пред  БНР главният секретар на институцията Джеймс Йоловски.

През юни се очакват положителни оценки от Европейската централна банка и Европейската комисия за готовността на страната ни за присъединяване към еврозоната, а през юли – окончателното политическо решение.

Доц. Йоловски обясни, че след като парите бъдат внесени по сметка, може да се направи автоматично и безплатно превалутиране от лев към евро.

„В момента наблюдаваме нестабилност и несигурност в световен мащаб, но българската икономика се представя изключително добре. Данните за първото тримесечие за растежа на БВП, който превишава 3%, ни нареждат на едно от първите места в ЕС. Нашата безработица е изключително ниска. Тя е под 4%. Гледайки прогнозите на ЕК, на БНБ, на Министерството на финансите, имаме доста добра перспектива. Това е още едно препотвърждаване, че мястото на България е в еврозоната“, заяви Йоловски. Той смята, че банките са напълно готови за преминаването.

„Фиксираният лихвен процент по вече изтеглените кредити няма да се промени след присъединяването ни към еврозоната. Хората могат да са спокойни. Дори тенденцията е, че е възможно да има леко понижаване на лихвите след присъединяването ни“, твърди главният секретар. Според него влизането в еврозоната не може да доведе до повишаване на цените на банковите услуги.

БНБ изнесе шокиращи данни за банковите такси

Posted on: февруари 24th, 2025 by МИГ No Comments

Смразяващи данни за банковите такси изнесе БНБ. Анализът показва, че миналата година се е случило най-бързото им повишение. БНБ публикува средния размер на цените на най-масовите банкови услуги, но тази информация се използва единствено за изчисление на „приемлив“ размер на таксите по т.нар. разговорно „сметка за бедни“:

-платежна сметка за основни операции. С други думи, банките ще коригират таксите в посока нагоре и на тази сметка, която е въведена в целия ЕС като услуга за най-уязвимите клиенти на банките.

Така например към 31 декември 2024 г. средният размер на откриване на обикновена разплащателна сметка в офис на банка вече струва 4.65 лв. Ако към сметката има издадена дебитна карта, таксата пада на 3.49 лв. Година по-рано в предишното проучване на БНБ цените са били съответно 4.17 и 3.10 лв.

За една година месечното обслужване на сметка в банката се е повишило средно от 4 лв. през 2023 г. до 4.20 лв. през 2024 г. Тези 20 стотинки за 12 месеца на година правят допълнителен разход от 2.40 лева за клиентите.

Таксата е задължителна и се начислява независимо дали по сметката има движение, или не. Обслужването на сметка с дебитна карта традиционно е по-евтино и за миналата година ежемесечната такса е възлизала средно на 2.81 лв. при 2.77 лв. през 2023 г. Минимална разлика, едва с една стотинка, има и при таксуването на операцията „закриване на сметка“ – през 2024-та за нея сме плащали 4.14 лв.

Най-солените такси обикновено са при операции на каса в банковия офис. Така теглене на пари на каса до 1000 лева е струвало на физическите лица средно 4.04 лв. Това е една от малкото такси, които са поевтинели, защото година по-рано сме плащали 4.10 лв. Изчисленията на средната цена на тази услуга обаче са малко аморфни, защото банките таксуват по особен начин – те залагат процент от изтеглената сума, но задължително поставят и минимална сума, която да е комисиона за тях. За 2024 г. тя е 0.67%, или минимум 6.73 лв. При публикуването на данните БНБ изчислява среден размер на таксите за всеки от двата подхода на търговските банки, съобщават оттам. Същото важи и за услугите „теглене в брой от разплащателна сметка на банкомат на банката, издател на картата, и на друг“.

Централната банка е изчислила, че за най-масовата услуга на банкомат през миналата година сме плащали средно по 39 ст. за всяко теглене на банкомат на банката или 1.17 лв. при ползване на чужд банкомат. Учудващо, но първата такса не е мръднала от 2023 г., а втората е поевтиняла с 2 стотинки.

Без промяна остава плащането с карта на ПОС терминал в търговски обекти, нещо, което все повече хора правят. Услугата е без такса.

Хърватите обявяват бойкот и на банките, и на мобилните оператори

Posted on: февруари 16th, 2025 by МИГ No Comments

Хърватите обявяват бойкот и на банките, и на мобилните оператори. Гражданската платформа “Ало, инспекторе” съобщи на пресконференция, че бойкотът на пекарните този петък е имал голям успех и призова за блокиране на банките и мобилните оператори, съобщи хърватската национална телевизия ХРТ.

Платформата планира разширяване на активностите си, тъй като множество потребители са изразили недоволството си от повишението на цените на услугите в банките и мобилните оператори. На 20 февруари платформата организира акция пред сградата на Хърватската народна банка в Загреб с петминутно предупредително мълчание.

“В четвъртък, на 20 февруари, ще призовам потребителите да дойдат пред Хърватската народна банка в Загреб и да изкажат недоволството си от това, което се случва на пазара”, каза Йосип Келеман, съветник на платформата “Ало, инспекторе”, предава БТА.  “Призоваваме всички да дойдат с каталозите за акции и намаления в магазините, да дойдат при тези, които ни призоваха да пазаруваме по намаленията. Добре, ще им покажем как изглежда това да живееш от намаление до намаление”.

Този петък се проведе четвъртият пореден общ бойкот на търговската мрежа в Хърватия по призив на гражданската платформа. По призив на хърватски ученици вчера в бойкота бяха включени и пекарните и всички тестени изделия във всички търговски обекти. Същевременно се провеждат и едноседмични бойкоти на определени търговски вериги. Подобни акции за бойкот на магазините се организираха и в Босна и Херцеговина, Черна гора и в Република Северна Македония.

Започва национална подписка за таван на банковите такси

Posted on: януари 27th, 2025 by МИГ No Comments

Гражданската платформа “Изправи се.БГ“ започва национална подписка за въвеждане на таван на банковите такси, съобщи председателят на организацията Мая Манолова пред журналисти при старта на подписката пред БНБ.

От “Изправи се.БГ“ са изработили законопроект за таван на банковите такси, който е внесен от “БСП-Обединена левица“ в парламента, и настояват да бъде разгледан от народните представители.

“Тъй като сме се убедили, че действат единствено и само под натиск, затова започваме национална инициатива, ще съберем подписка, с която ще покажем на депутатите колко техните избиратели наистина очакват да се въведе таван на банковите такси и да получат някаква защита от народното представителство”, заяви Манолова.

Тя обясни, че смисълът на този законопроект е да направи таксите разходопокривни, т.е. размерът на банковите такси да се определя от стойността на услугата. Контролът и надзорът за видовете и размерът на банковите такси възлагаме на Българската народна банка, която според законопроекта трябва да изработи методика за вида и размерите на таксите и всяка една от банките да защити пред БНБ вида и размера на банковите такси, които налага на физическите лица и на бизнеса, посочи Манолова.

Предвидили сме и драконовски санкции в размер до 5% от годишния оборот на съответната банка за налагане на прекомерна банкова такса, допълни тя.

Манолова заяви, че се налага законопроектът да бъде разгледан и приет в бърз порядък, защото от Нова година банките отново започнаха да увеличават таксите, като увеличенията на някои такси са от 20 до 40 % и се отнасят до внасяне и теглене на пари, преводи, теглене на суми от банкомат.

Според Манолова тези увеличения на банковите такси не се налагат от икономически или финансови причини. Тя посочи, че печалбите на банките и през миналата година са от порядъка на 3,4-3,5 млрд. лева, като от тях 1,5 млрд. лева е печалбата от банкови такси и комисионни.

Мая Манолова е на мнение, че поскъпването на живота изисква намеса на държавата в подкрепа на нейните граждани. Такава подкрепа заради увеличените разходи за живот предоставят множество европейски държави, включително през миналата седмица в съседна Гърция влезе в сила закон, който отмени банковите такси за някои плащания – без такса за плащане на задължения към бюджета, за плащане на битови сметки – ток, вода, парно, на застрахователи, както и за преводи между физически лица до 500 евро, отбеляза тя.

Значително бяха намалени и други такси, отново за преводи между физически лица до 5000 евро, които са буквално в рамките на един лев – в пъти по-ниски от таксите в България, а за теглене на банкомат в отдалечени населени места в Гърция изобщо не се събира такса, допълни Манолова.

Пука ли се имотният балон? Банките се готвят за скок на лошите кредити

Posted on: януари 3rd, 2025 by МИГ No Comments

Банките се готвят за скок на необслужваните кредити. Разходите, които правят за обезценка на финансови активи, т.е. за покриване на евентуални лоши заеми, са скочили почти двойно през изминалата година. От статистиката на БНБ към края на ноември 2024 г. е видно, че тези разходи за 11-те месеца на изминалата година са 578 млн. лв., при 275 млн. за същия период на предходната година. БНБ на няколко пъти предупреди търговските банки за опасността от лоши кредити на фона на кредитния бум и лесния достъп до заеми, и дори затегна някои от изискванията на провизиране и за оценка на кредитоспособността на потребителите, пише вестник Сега.

Този ръст на разходите за покриване на евентуални необслужвани кредити е и причина през изминалата година значително да се забави ръста на печалбата на банките у нас. В края на ноември тя достигна 3.3 млрд. лв., показват данните на БНБ. Това с 32 млн. лв. (1%) по-малко от тази за единадесетте месеца на 2023 г., но през декември банките може да подобрят рекорда от над 3.4 млрд. лв., отчетен в предходната година.

Припомняме, че последните години банките реализираха впечатляващите ръстове на печалбата от 50-60 дори 70%.

За първите 11 месеца на 2024 г. те са събрали от лихви по кредитите 6.119 млрд. лв., докато разходите им за лихви по депозитите са едва 1.056 млрд. лв. Така нетните приходи от лихви в банковата система достигат малко над 5 млрд. лв., което е с 14% повече от предната година.

От такси и комисиони нетните приходи са 1.466 млрд. лв. или 8% повече.

Припомняме, че една от мерките на служебното правителство за повече приходи в хазната, които да покрият сериозния ръст на разходите през 2025 г., беше въвеждане на допълнителен данък върху свръхпечалбата на търговските банки. Тази свръхпечалба се формира от постепенния ръст на лихвите по кредитите, които предприеха банките, докато спестяванията на клиентите им продължават да са без никаква доходност. Това бе причината и още няколко страни в ЕС да въведат допълнително облагане на печалбите на банките. От този данък Министерството на финансите очакваше над 800 млн. лв. постъпления в хазната.

В последния момент обаче тази мярка отпадна от проектозакона за държавния бюджет за 2025 г., който служебният кабинет внесе в Народното събрание. Бившият депутат от ДБ Владислав Панев обяви в интервю пред Нова тв, че е получил информация за тайна среща на представители на банките с лидера на ДПС-Ново начало Делян Пеевски, на която те помолили да отпадане на данък „свръхпечалба“. Съпредседателят на „Продължаваме промяната“ и бивш финансов министър Асен Василев пък обяви, че проектобюджета на служебния кабинет е писан от Пеевски.

Бивш депутат от ДБ: Банките помолиха Пеевски да отмени данък „свръхпечалба“

Posted on: декември 18th, 2024 by МИГ No Comments

Данък „свръхпечалба“ на банките е отпаднал от Бюджет 2025 след намесата на лидера на „ДПС – Ново начало“ Делян Пеевски, твърди бившият депутат от „Демократична България“ и финансист Владислав Панев. В интервю за нова тв Панев призна, че миналата седмица е получил информация как представители на банките са отишли при Делян Пеевски, помолили са за отпадане на данъка, след което той наистина отпадна.

„Става въпрос за неофициална среща с г-н Пеевски лично. Което означава, че изобщо не се преувеличава влиянието му в служебното правителство“, заяви Панев. По думите му срещата е била в кабинет на Пеевски.

Въвеждането на данък върху свръхпечалбата на банките беше идея на финансовия министър Людмила Петкова. Въпреки че седмица преди да публикува проекта си на Бюджет 2025 Петкова защити въвеждането на данъка, в официалния документ, публикуван на сайта на Министерството на финансите на 9 декември, подобни текстове така и не се появиха.

Междувременно, твърдо против данъка се изказа ръководството на Българската народна банка (БНБ), начело с управителя Димитър Радев, който обяви катастрофални последици за финансовата стабилност, ако подобно облагане се въведе.

В крайна сметка Людмила Петкова призна, че се е отказала от допълнително облагане на свърхпечалбите, защото не знаела, че банките и без това щели да платят големи данъци догодина.

Неофициално обаче се говори, че постигнатата сделка с банките, зад която стоят и ДПС на Пеевски, и ГЕРБ, е държавата да не въвежда данък свръхпечалба, срещу което банките да внесат авансово през 2025 г. голяма част от данъка, който иначе биха внесли през 2026 г. Вероятно именно това може да обясни странната ситуация, в която текстовете за въвеждане на данък свръхпечалба липсват от Бюджет 2025 г., но извънредният приход от него си стои в сметките в таблиците към бюджета.

Людмила Петкова обясни официално, че банките ѝ предоставили информация, че плащанията им през 2025 г. ще бъдат в размер на 1.125 млрд. лева, което е доста над очакваното и причината била във въведения на световно ниво минимален глобален данък печалба, при който транснационалните корпорации плащат 15% ставка вместо 10%, колкото е стандартната ставка за данък печалба.

„В тази връзка направихме анализа, че това, което се прогнозира да бъде платено от банките, е два пъти повече от разчетеното в бюджета и затова се отказахме от данъка“, обясни пред журналисти министърът на финансите. По думите ѝ това, което ще постъпи, е почти 95% от прогнозата на МФ за постъпления от данък върху свръхпечалбите на банките, поради което не е необходимо да се въвежда ново облагане.

Проверка на сайта „Медиапул“ обаче показва, че сметките на Петкова не излизат. Глобалният данък от 15% е в сила от тази година, макар на този етап да се плащат само авансови вноски по него. Той не важи за всички банки, а само за онези, които отговарят на съответната евродиректива. При влязъл в сила глобален данък тази година (макар и с плащане само на авансови вноски) в Бюджет 2024 бяха заложени 310 млн. лв. от корпоративен данък от финансови институции (основно банки). Най-актуалната официална прогноза е, че в крайна сметка от данъка тази година ще бъдат събрани 645 млн. лв. (двойно над прогнозите). Догодина обаче приходите по същото перо (при печалба, равна на тазгодишната и без данък „свръхпечалба“) са заложени да скочат рекордно до 1.5 млрд. лв., след което, през 2026 г., ще се свият до 710 млн. лв. Тези числа по никакъв начин не могат да бъдат обяснени с глобалния данък от 15% върху най-едрите бизнеси в България.

Българските банки продължават да помпат пирамидата „имотен балон“

Posted on: юли 27th, 2024 by МИГ No Comments

Балонът се надува, надува, надува.

Въпреки всички предупреждения от ЕЦБ нашите банки продължават да помпат пирамидата наречена имотен балон.

Как функционира? При непропорционални и практически лоши инвестиционни цени строителната мафия продължава да застроява всяка градинка. За това естествено те получават огромно и необезпечено кредитиране от банките. За да може пирамидата да не рухне банките продължават да наливат милиарди рискови кредити, които за поддържат търсенето без изобщо да им пука, че няма как да наливаш по няколко нови милиарди всеки месец.

Разбира се държавата има интерес от надуването на балона, тъй като прибира приходи от ДДС.

Какъв ще е крайният резултат е ясно. Балонът ще направи бум и ще предизвика тежка финансова и икономическа криза. Въпросът е кога?

Разбира се виновни пак няма да има, а хората пак ще бъдат ограбени. Ми нормално де, вече минаха 10 г. от последния голям грабеж и е време за нов.

Съобщение за сметките ви в ДСК, ОББ, ЦКБ, ПИБ, Пощенска банка: Нови такси в разгара на лятото

Posted on: юли 21st, 2024 by МИГ No Comments

Банките повишиха част от таксите в разгара на лятото, като най-често се вдига таксата, която ни взимат за внасяне и теглене на пари.

От 17 юли ОББ вече взима за теглене на пари от банкомат на самата банка минимум 20 стотинки или 0,1% от сумата, която теглите. Преди това таксата беше 30 стотинки, независимо колко пари ще изтеглите. Ако ползвате устройство на друга банка, таксата става 0,1% от сумата плюс 1,17 лева, при 1,30 лева досега. Сериозна такса ще ви вземат, ако решим да теглим парите си на каса в банката. За това вече плащаме двойно – минимум 4,89 лева или 1% от сумата, като преди това таксата  е била 2 лева или 1% от сумата, предаде “Парите ни”.

За справка колко пари имате в картата вече дължите 0,98 лева независимо от какъв банкомат правите това. Преди таксата е била 0,40 лева от банкомат на ОББ и 0,60 лева от такъв на чужда банка. За да ви активират картата след 3 грешни ПИН, вече взимат по 9,78 лева, като досега за тази услуга нямаше такса. Отпадат и преференциите за карти на деца от 14 до 18 години, като за теглене от тези карти също ще се плаща минимум по 1,17 лева плюс 1% от сумата.

Банка ДСК също променя част от таксите си, като повече пари ще взима на клиентите за обслужване на разплащателна сметка с дебитна карта. Месечната такса става 2,99 лева от 2,74 лева сега. Толкова вече ще плащат и студентите, които имат издадена Младежка карта. Банката въвежда и нова такса за теглене на свободни средства по запор, като на клиента ще му взимат минимум 9,78 лева и 0,80% върху цялата сума. За банков превод таксата скача на 7 лева от 5 лева сега, а ако решите да си платите местните данъци и такси това ще ви струва вече 0,70 лева, а не 0,50 лева както досега.

От 1 август Централна кооперативна банка пък ще взима повече пари, ако клиент поиска справка за парите си на хартиен носител. Сега тази услуга струва 2,05 лева на страница, а вече ще плащаме по 3,91 лева на страница. В края на май банката вдигна таксите за теглене на пари от банкомат в чужбина на 2,50 евро плюс 1,5% от сумата от 2 евро преди това.

Пощенска банка вече е уведомила клиентите си, че ще повиши част от таксите и комисионите от 10 септември. Откриването на разплащателна сметка вече ще струва 1,08 лева при 1 лева сега. За обслужването й на месец пък ще се плащат  2,93 лева при 2,75 лева сега. За получаване на съобщение чрез СМС за теглене или получаване на пари таксата става 0,14 лева при 0,12 лева сега. Повече пари ще ви изтеглят и ако си плащате битовите сметки с картата – 0,39 лева при 0,35 лева сега.

Нови такси въведе и Първа инвестиционна банка още от средата на юни. Така за откриване на разплащателна сметка в офис на банката ни взимат 6 лева, а за внасяне на пари в брой – минимум 2 лева и 0,25% от сумата. За платежна сметка откриването ще струва 4,16 лева на място, а ако към нея има и дебитна карта – 3,09 лева. За теглене на пари от платежната сметка на каса таксата вече е минимум 6,85 лева и 0,65% от сумата, а ако това се прави от банкомат ни взимат минимум 0,29 лева и 0,13% от сумата.